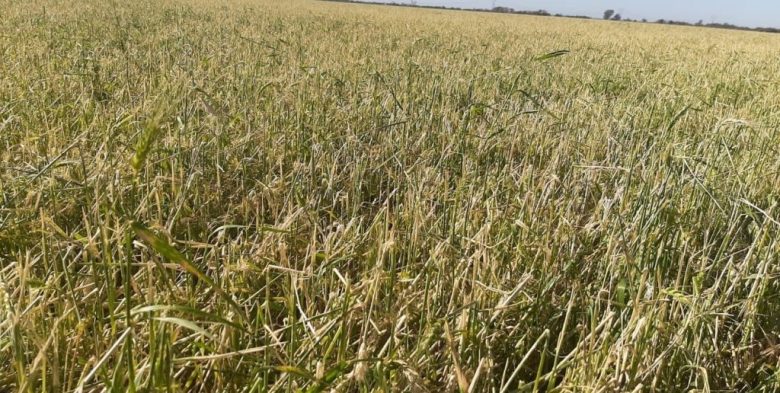
El seguro agropecuario en Argentina mostró un notable crecimiento entre 2003 y 2024, periodo en el que la superficie agrícola asegurada se duplicó y alcanzó máximos históricos. Este avance refleja cambios importantes en la composición de los cultivos cubiertos, con una clara concentración en las coberturas de granizo simple.
La actividad agropecuaria, una verdadera fábrica a cielo abierto, enfrenta una constante exposición a fenómenos climáticos extremos que escapan al control de los productores. En este contexto de creciente incertidumbre, agravada por la variabilidad del clima y la amenaza recurrente de la sequía, el seguro agropecuario se consolida como una herramienta esencial para mitigar los riesgos sobre la producción y el capital invertido. Un reciente informe, que analiza la evolución de estas coberturas en Argentina entre 2003 y 2024, arroja luz sobre transformaciones clave en un sector vital para la economía nacional. Los datos, provenientes de la Superintendencia de Seguros de la Nación y ajustados a valores constantes de 2025, evidencian cómo los productores de la zona núcleo y de todo el país buscan proteger sus siembras y rindes promedio de eventos adversos.
Evolución y expansión de la superficie asegurada
La extensión de superficie agrícola protegida por alguna cobertura de seguro ha crecido de manera exponencial. Desde los 11 millones de hectáreas observados en 2003, se llegó a duplicar esta cifra, alcanzando las 23,5 millones de hectáreas en 2013, un máximo relativo. Aunque en 2014 hubo una contracción del 24,5%, la recuperación fue sostenida, y para 2024, la superficie asegurada no solo recuperó, sino que superó ligeramente esa marca, llegando a los 23,6 millones de hectáreas.
Este crecimiento revela una mayor conciencia y adopción de estas herramientas por parte de los agricultores, que buscan protegerse frente a la volatilidad que impone el clima. Del total, el 99% corresponde a cultivos anuales, con una participación aún reducida para los cultivos perennes.
El giro de oleaginosas a cereales en la matriz de riesgo
Históricamente, hasta el año 2020, las oleaginosas concentraban la mayor proporción de superficie cubierta por seguros, con un promedio del 62% frente al 37% de los cereales. Sin embargo, a partir de ese año, se produjo un cambio estructural significativo en la configuración de la demanda de coberturas. Los cereales pasaron a ser el grupo de cultivos con mayor proporción de superficie asegurada, alcanzando entre 2020 y 2022 una participación promedio del 51%, superando el 48% de las oleaginosas. Si bien en 2023 la proporción casi se equilibró (49% cereales/50% oleaginosas), en 2024 la tendencia se invirtió con fuerza, con los cereales ampliando su participación al 59% y las oleaginosas descendiendo al 40%.
Trigo y maíz: los protagonistas de la cobertura
A pesar de que la soja concentró la mayor cantidad absoluta de hectáreas aseguradas en la última década, el trigo fue el cultivo que, históricamente, mostró la mayor proporción de superficie sembrada cubierta por seguros, con un promedio del 57%. Esta alta propensión se explica por su particular exposición a eventos de granizo en los meses de noviembre y diciembre, cruciales para la definición del rinde promedio en nuestra región.
El caso del maíz es aún más notorio. Hasta 2019, la proporción de superficie sembrada asegurada se mantuvo estable en torno al 33%. No obstante, entre 2020 y 2023, la cobertura promedio se incrementó en 20 puntos porcentuales, llegando al 53% del área. Esta tendencia se intensificó notablemente en 2024, cuando la superficie asegurada trepó al 92%, el valor más elevado de toda la serie histórica. Este incremento refleja la mayor inversión por hectárea y la necesidad de proteger la siembra y la futura trilla ante los riesgos inherentes al cultivo.
Costos y capital asegurado: la soja lidera entre los anuales
En cuanto a los costos, los cultivos perennes o plurianuales siempre han presentado primas por hectárea más elevadas que los anuales: en la última década promediaron 316,8 mil pesos por hectárea, frente a 25,4 mil pesos en los cultivos anuales.
Entre los anuales, el maíz fue el más costoso de asegurar entre 2014 y 2019, seguido por la soja y el trigo. Sin embargo, desde 2020 se produjo un cambio: la soja pasó a liderar con un promedio cercano a 40 mil pesos por hectárea, seguida por el trigo con 28 mil pesos por hectárea y el maíz con 24 mil pesos de prima por hectárea en promedio.
La relación siniestros/prima también exhibe comportamientos distintos. El trigo es el cultivo más volátil, con picos elevados en 2016, 2019, 2023 y 2024, lo que sugiere una mayor exposición a eventos climáticos severos. La soja y el maíz, en contraste, muestran trayectorias más estables.
En términos de capital asegurado por hectárea, la soja también experimentó un ascenso. Hasta 2021, el maíz lideraba este indicador. Sin embargo, desde 2022, la soja tomó la delantera. En 2023 y 2024, la jerarquía se modificó nuevamente: la soja se mantuvo en primer lugar con 1,3 millones de pesos por hectárea, el trigo ascendió al segundo puesto con 898 mil pesos, y el maíz quedó tercero con 781 mil pesos de capital asegurado por hectárea.
Granizo: la cobertura predominante, con matices
La cobertura contra granizo se mantiene como la póliza más difundida en el sector. Entre 2003 y 2014, concentró cerca de la mitad de las pólizas emitidas, y entre 2015 y 2022, su participación se expandió hasta un impresionante 87%. No obstante, desde 2023 comenzó a perder terreno, descendiendo al 67% en 2024.
En contrapartida, la cobertura de granizo con adicionales, que entre 2003 y 2014 promediaba el 49%, se redujo al 13% en el período 2015-2022, señal de un cambio estructural en el mercado. Aún así, esta modalidad mostró signos de recuperación, alcanzando casi el 19% de las pólizas en 2024, lo que indica una mayor búsqueda de protección integral por parte de los productores.
Los seguros multirriesgo, que ofrecen cobertura frente a una variedad de eventos como sequía, heladas, inundaciones y vientos, aún mantienen una presencia marginal (0,01% de las pólizas). Los seguros paramétricos tuvieron mayor visibilidad entre 2020 y 2023, con un promedio de 98 pólizas anuales. En 2024, solo 3 de las 35 entidades del ramo ofrecieron multirriesgo y no se identificaron ofertas de seguros paramétricos.
El modelo cordobés: un camino a seguir
Una excepción destacable es el seguro público-privado de la Provincia de Córdoba, organizado por ADIRA (Asociación de Aseguradoras del Interior de la República Argentina) y vinculado a la incorporación de buenas prácticas agrícolas. Este modelo se erige como un referente, ofreciendo cobertura integral frente a sequía, heladas, granizo, inundaciones, exceso de lluvias, viento, falta de piso e incendio. Con monitoreo satelital continuo, modelos paramétricos y respaldo internacional, esta herramienta en fase piloto alcanza a más de 500.000 hectáreas de soja y maíz, y lo más importante: no tiene costo para el productor. Este tipo de iniciativas son las que la Bolsa de Comercio de Santa Fe o la BCR suelen destacar como ejemplos de articulación para el desarrollo del sector.
el costo del seguro y la siniestralidad
El costo promedio unitario que el productor paga por cada contrato de seguro (relación prima/póliza) mostró una tendencia decreciente entre 2003 y 2017 para la cobertura de granizo simple. Sin embargo, a partir de 2018, se impulsó al alza, con un incremento máximo del 39% en 2021. Este comportamiento ascendente también se replicó en la prima por hectárea, impulsado por la necesidad de las aseguradoras de compensar un aumento de la siniestralidad.
Curiosamente, desde 2020, la prima por hectárea de granizo con adicionales pasó a ubicarse por debajo de la de granizo simple, lo que sugiere un ajuste en las políticas de precios y riesgo de las aseguradoras. Para los seguros multirriesgo, la prima/póliza exhibe una marcada volatilidad, alcanzando en 2024 un valor promedio cercano a los 417 millones de pesos de prima por póliza. La prima por hectárea para este tipo de cobertura se mantuvo en un promedio de 29.000 pesos en los últimos cinco años. Considerando que se aseguran en promedio 5.900 Ha por póliza, esto indica que quienes contratan multirriesgo suelen ser productores de gran escala.
El rol estratégico del seguro en el agro
A pesar de las fluctuaciones, la participación de los seguros agropecuarios y forestales en el monto total de primas emitidas en el mercado asegurador ha retomado una senda de crecimiento a partir de 2018. En 2024, alcanzó un máximo histórico de participación. El capital asegurado también mostró un ciclo de crecimiento sostenido desde 2018, aunque en 2023 sufrió una contracción del 35%, con 24,7 billones de pesos asegurados en 2024, por debajo de los picos de 2021 (28,7 billones) y 2022 (29,8 billones).
La cantidad de pólizas emitidas, con un promedio anual de 141.000, alcanzó un máximo histórico en 2024 con 188.584 pólizas. Las primas emitidas crecieron un 7% en el período analizado, llegando a un máximo histórico de 957,7 mil millones en 2024.
Sin embargo, el incremento del monto total abonado por siniestros, que creció en promedio un 16% y alcanzó niveles récord en 2023 (506,51 millones de pesos) y 2024 (880,12 millones de pesos), plantea un desafío. El índice de siniestralidad, que mide la relación entre siniestros y primas, registró un aumento promedio de 0,7 puntos porcentuales entre 2010 y 2024. Sus máximos históricos en 2013 (105,4) y 2023 (103,2) evidencian que en esos años la recaudación por primas fue insuficiente para cubrir los montos pagados por los eventos adversos, muchos de ellos relacionados con la sequía y otros fenómenos extremos.
En un contexto donde el cambio climático intensifica la frecuencia y severidad de los daños, el fortalecimiento de los mecanismos de gestión del riesgo no es solo una necesidad técnica, sino una condición ineludible para la sostenibilidad del sistema agroindustrial argentino. Lo que está en juego trasciende el patrimonio individual de cada agricultor, ya que se trata de resguardar la continuidad de una cadena productiva que explica cerca del 20% del PBI y del empleo privado del país. La articulación entre el sector público, los productores y la industria aseguradora es clave para enfrentar los desafíos que impone el futuro en el campo.


Casilda firmó un convenio con Vialidad Provincial para repavimentar la Ruta 19-S
La Municipalidad de Casilda firmó un convenio con la Dirección Provincial de Vialidad para poner en marcha obras de reacondicionamiento vial en la Ruta Provincial 19-S. Con una inversión superior a los 214 millones de pesos y un plazo de ejecución de 120 días, los trabajos apuntan a mejorar la transitabilidad, optimizar el escurrimiento del…

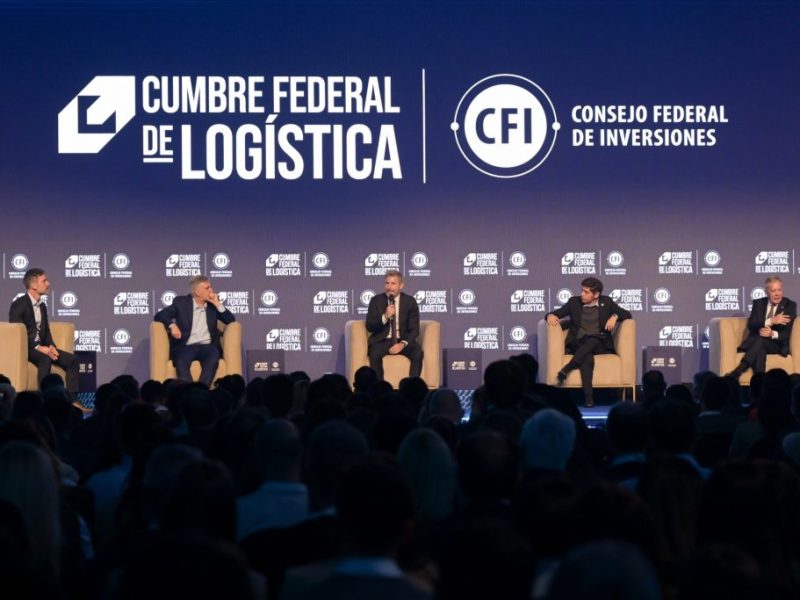
Frigerio participó de la Cumbre Federal de Logística y planteó demandas sobre infraestructura portuaria y competitividad fiscal
El gobernador de Entre Ríos, Rogelio Frigerio, participó de la Cumbre Federal de Logística organizada por el Consejo Federal de Inversiones (CFI), donde reclamó una reforma impositiva integral y exigió profundizar la integración de la provincia en la red navegable troncal y la infraestructura portuaria. Durante el encuentro federal, el mandatario entrerriano sostuvo que el…