Un informe del INDEC advirtió sobre la caída de la demanda interna y el difícil acceso al crédito que afectan a la industria manufacturera y al comercio, con expectativas de menor producción en las fábricas hasta noviembre. El relevamiento oficial enciende luces de alerta en el cordón industrial santafesino, donde sectores como el metalúrgico operan con baja capacidad instalada y proyectan un freno en la contratación de personal.
Radiografía de la recesión: la falta de compradores frena la recuperación de la economía
La marcha de la actividad en el país enfrenta un diagnóstico compartido por industriales y comerciantes: la escasez de compradores capaces de transformar la estabilización macroeconómica en una reactivación sostenida del mercado interno. Las dos Encuestas de Tendencia de Negocios publicadas este lunes por el INDEC permiten observar la coyuntura desde la perspectiva empresaria, relevando a la industria manufacturera, por un lado, y a supermercados y autoservicios mayoristas por el otro, con datos de agosto y proyecciones para septiembre-noviembre.
El escenario resulta coherente con las últimas estadísticas oficiales, que mostraron una caída del PBI del 0,6% frente al primer trimestre, un retroceso del consumo privado del 2,4% y una baja de la inversión del 0,8%. En paralelo, la industria operaba en julio con apenas el 58,2% de su capacidad instalada y encabeza los registros de contracción del empleo formal.
Freno al consumo interno
La respuesta del sector manufacturero es contundente. Al ser consultadas sobre el factor principal que limita la posibilidad de aumentar la producción, el 53,6% de las empresas señaló una «demanda interna insuficiente», tres meses antes ese porcentaje era del 53,2%. Muy por detrás se ubicaron la competencia de productos importados (10,1%), la incertidumbre económica (6,7%), los problemas financieros (4,4%) y la insuficiencia de la demanda externa (3,7%). Sólo el 6,7% respondió no registrar restricciones.
El dato ubica el cuello de botella lejos de las trabas clásicas de oferta, como la falta de equipos, materias primas, energía o trabajadores. Las fábricas disponen de capacidad ociosa, pero carecen de la demanda suficiente para ponerla en marcha.
En la vereda comercial, la encuesta de supermercados y autoservicios mayoristas refleja una postal idéntica: el 59,6% indicó a la demanda como su principal limitación. El costo laboral se posicionó segundo con el 20,2%, seguido por el financiamiento con el 6,7%, uniendo así los dos extremos de la cadena de valor en una misma dificultad.
Fábricas sin expectativas de rebote
El sector industrial arriba al último tramo del año con ánimos retraídos. El Indicador de Confianza Empresarial marcó -20,2% en agosto, profundizando el -17,2% de julio. Más de la mitad de las firmas (52,9%) advierte que su cartera de pedidos se encuentra por debajo de lo normal, mientras que apenas el 2,2% la sitúa por encima.
La evaluación sobre la situación actual tampoco arroja alivio: el 30% la califica como mala y solo el 7,7% como buena. En el plano financiero, el 25,3% describe un cuadro negativo frente al 11% que lo ve favorable, al tiempo que el 31,4% califica como difícil el acceso al crédito, contra un magro 6% que lo percibe accesible.
Las proyecciones hacia noviembre anticipan nubarrones. Apenas el 15,4% espera incrementar su volumen de producción, en tanto que el 19,7% prevé recortarlo. Para la demanda interna, el balance es todavía más adverso: el 23,8% aguarda menores pedidos y el 13,8% una mejora. El sector externo marca un contrapunto: ante la consulta sobre exportaciones, el 18,2% confía en aumentarlas y el 17,1% en reducirlas, arrojando un saldo levemente positivo de un punto.
El impacto sobre el empleo y la señal santafesina
La prudencia corporativa comienza a trasladarse con fuerza al mercado de trabajo. Para el trimestre septiembre-noviembre, apenas el 3,7% de los industriales prevé ampliar su plantilla, contra el 16,5% que proyecta achicarla, dejando un balance de -12,8 puntos. Casi ocho de cada diez planean mantenerla sin variantes. La intensidad en el uso del personal ratifica la tendencia: el 17% anticipa una merma en las horas trabajadas y solo el 5,8% vislumbra un incremento.
La dinámica adquiere especial relevancia en el cordón industrial santafesino, donde la actividad metalúrgica detenta un peso estratégico. En julio, dicho bloque operó con apenas el 38,3% de su capacidad instalada, el registro más bajo de todos los sectores relevados por el INDEC y uno de los principales focos de destrucción de empleo a escala nacional.
El comercio muestra algo de optimismo
Por el lado del supermercadismo y los mayoristas, el diagnóstico presente continúa siendo débil, aunque asoman expectativas de repunte. Tan solo el 7,9% calificó como buena la situación comercial de agosto y el 28,1% la catalogó como mala, configurando un saldo de -20,2 puntos. No obstante, para el período septiembre-noviembre, el 19,1% aguarda una mejora y el 6,7% un empeoramiento, dejando un diferencial positivo de 12,4 puntos.
Pese a ese renovado optimismo, las decisiones de expansión siguen demoradas: los pedidos a proveedores arrojan un balance de -4,5 puntos y, en materia laboral, el 13,5% de las empresas prevé achicar planteles frente al 2,2% que evalúa sumar personal.
El financiamiento bancario tampoco oficia de motor. Para el 36% del supermercadismo y los mayoristas, el acceso al crédito es complejo y apenas el 3,4% lo juzga accesible. Como contrapartida, el 62,9% de los comercios anticipa subas en sus precios de venta durante el próximo trimestre.


Casilda firmó un convenio con Vialidad Provincial para repavimentar la Ruta 19-S
La Municipalidad de Casilda firmó un convenio con la Dirección Provincial de Vialidad para poner en marcha obras de reacondicionamiento vial en la Ruta Provincial 19-S. Con una inversión superior a los 214 millones de pesos y un plazo de ejecución de 120 días, los trabajos apuntan a mejorar la transitabilidad, optimizar el escurrimiento del…

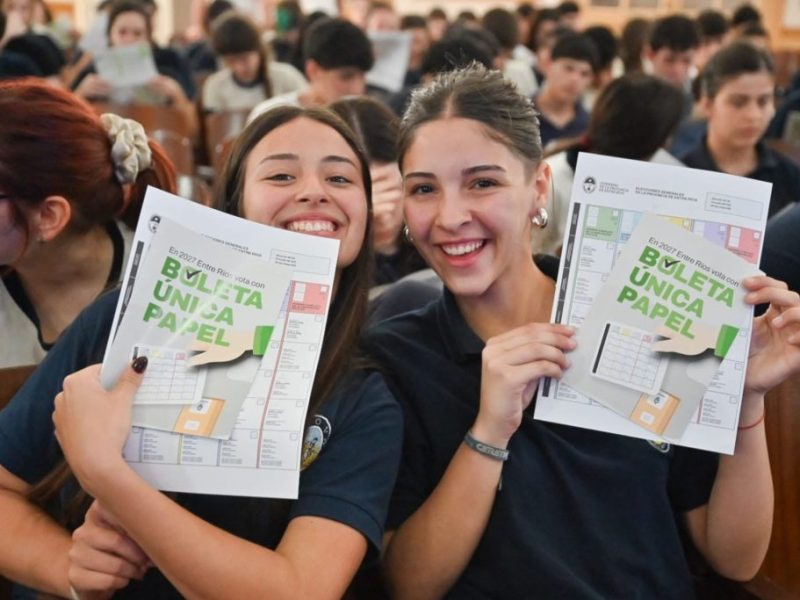
Capacitan a más de 300 estudiantes de Gualeguay y Gualeguaychú sobre la Boleta Única de Papel de cara a 2027
Unos 320 estudiantes de Gualeguay y Gualeguaychú participaron de las jornadas de formación sobre la Boleta Única de Papel (BUP) impulsadas por el Ministerio de Gobierno y Trabajo de Entre Ríos. Las capacitaciones, realizadas en las escuelas normales de ambas localidades con la presencia de autoridades provinciales y municipales, forman parte de un plan de…