


La Agencia de Recaudación y Control Aduanero (ARCA) oficializó una prórroga en el calendario fiscal para que contribuyentes santafesinos y de todo el país cumplan con la presentación y el pago del Impuesto a las Ganancias del período 2025. La medida, formalizada a través de la Resolución General 5911/2026 publicada en el Boletín Oficial, busca descomprimir la presión financiera sobre personas humanas y sucesiones indivisas ante los vencimientos corrientes.
Extensión de plazos para Ganancias
La Agencia de Recaudación y Control Aduanero (ARCA) dispuso la extensión del plazo para la presentación de las declaraciones juradas del impuesto a las ganancias correspondientes a las personas humanas. La medida fue oficializada a través de la Resolución General 5911/2026, publicada en el Boletín Oficial de la Nación, con la firma del director del organismo, Andrés Edgardo Vázquez.
Alcance de la medida
De acuerdo con lo establecido en el Boletín Oficial, la normativa abarca a «las obligaciones de presentación de las declaraciones juradas y, en su caso, de pago del saldo resultante del impuesto a las ganancias correspondientes al período fiscal 2025, de las personas humanas y sucesiones indivisas comprendidas en la Resolución General N° 5.692». Asimismo, la resolución precisa que esta disposición aplica tanto para los contribuyentes nucleados en el régimen general como para aquellos adheridos al Régimen de Declaración Jurada Simplificada, pudiendo cumplirse excepcionalmente en sustitución de lo previsto en la Resolución General N° 4.172.
En qué consiste el trámite fiscal
La presentación de la declaración jurada del impuesto a las ganancias constituye un trámite formal y de carácter obligatorio mediante el cual los contribuyentes informan ante el organismo recaudador todos los ingresos, deducciones y gastos obtenidos durante un determinado período fiscal.
Esta gestión técnica permite calcular con precisión la obligación tributaria, determinando si el contribuyente generó una ganancia neta alcanzada por el tributo y estableciendo el saldo exacto que debe abonar al fisco, o bien si le corresponde un saldo a favor. Desde el punto de vista operativo, se trata de una manda legal cuya omisión o incumplimiento fuera de término genera penalidades, tales como multas automáticas y mayores retenciones en el sistema bancario.


Casilda firmó un convenio con Vialidad Provincial para repavimentar la Ruta 19-S
La Municipalidad de Casilda firmó un convenio con la Dirección Provincial de Vialidad para poner en marcha obras de reacondicionamiento vial en la Ruta Provincial 19-S. Con una inversión superior a los 214 millones de pesos y un plazo de ejecución de 120 días, los trabajos apuntan a mejorar la transitabilidad, optimizar el escurrimiento del…

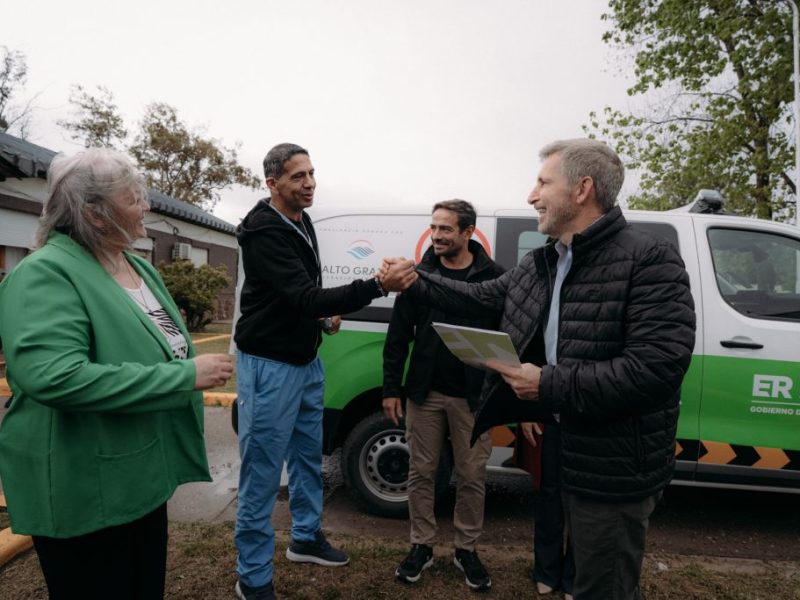
Rogelio Frigerio entregó ambulancias y vehículos sanitarios para hospitales del sur entrerriano
El gobernador Rogelio Frigerio entregó este martes un conjunto de vehículos y equipamiento médico destinado a fortalecer la atención sanitaria en el departamento Islas del Del Elicuy. Durante una recorrida que abarcó las localidades de Ibicuy y Villa Paranacito, el mandatario provincial estuvo acompañado por el ministro de Salud, Daniel Blanzaco. En Ibicuy, las autoridades…

