

Mientras la campaña agrícola 2026/27 proyecta una cosecha récord de 157,9 millones de toneladas en el país, un informe de Coninagro advierte que los costos de combustible, fletes y mano de obra perdieron competitividad frente a los precios de la soja y el maíz. El impacto negativo sobre los márgenes de los productores resulta especialmente crítico para el cereal, poniendo en tensión la rentabilidad del sector en el arranque del ciclo productivo.
Perspectivas productivas y una campaña que se pica por los costos
La campaña 2026/27 comienza con perspectivas de una mayor producción de granos, en un escenario climático marcado por la presencia de El Niño y una mayor disponibilidad de agua en los perfiles de humedad de la zona núcleo y gran parte de la región pampeana. No obstante, las proyecciones favorables para el volumen de las cosechas conviven con una estructura de costos que continúa presionando sobre los márgenes económicos de los productores.
De acuerdo con el relevamiento de precampaña de la Bolsa de Cereales de Buenos Aires, la producción conjunta de soja, maíz, trigo, girasol, sorgo y cebada alcanzaría los 157,9 millones de toneladas, un 0,5% más que los 157,1 millones registrados en el ciclo anterior. Dentro de ese total, el maíz tendría una producción estimada de 66 millones de toneladas, con un incremento interanual del 3%, mientras que la soja llegaría a 53,6 millones, un 7% por encima de la campaña precedente.
El gasoil, el flete y la mano de obra, los principales factores de presión
Sin embargo, el crecimiento esperado de la trilla y el volumen no garantiza una mejora equivalente en los resultados económicos de la empresa agropecuaria. El último informe mensual de Coninagro sobre relaciones insumo-producto mostró que, durante septiembre de 2026, el poder de compra de ambos cultivos se deterioró frente a costos operativos centrales, especialmente el combustible, el transporte y la mano de obra.
El combustible fue el rubro que registró el mayor incremento interanual entre los costos analizados. Según Coninagro, el precio del gasoil aumentó un 58% respecto de septiembre de 2025 y se ubicó un 32% por encima del promedio de los últimos cinco años. Esta evolución redujo la capacidad de compra de los granos. Para adquirir un litro de combustible se necesitaron 4,4 kilos de soja, un 33% más que un año atrás y un 23% por encima de la media histórica. En el caso del maíz, el requerimiento ascendió a 8,4 kilos por litro, lo que representó un aumento interanual del 45% y un nivel un 35% superior al promedio quinquenal.
El transporte también mostró un encarecimiento notable para la logística de la cosecha. El costo de un flete de 300 kilómetros aumentó un 15% interanual. Para cubrirlo se necesitaron 106 kilos de soja, un 7% por encima del promedio histórico, y 200 kilos de maíz, un 17% más que la media de los últimos cinco años. Por su parte, la mano de obra rural siguió una tendencia similar, con un incremento del 29% interanual en su costo. En septiembre, cubrir ese gasto demandó el equivalente a 2,2 toneladas de soja, un 9% más que un año antes, y 4,1 toneladas de maíz, un 19% más.
La soja y el maíz mejoraron sus precios en tranquera
El análisis de Coninagro toma como referencia la evolución de los precios de los granos frente a una canasta de insumos, servicios e inversiones necesarios para la actividad agropecuaria. En términos interanuales, ambos cultivos registraron aumentos en sus cotizaciones disponibles. La soja subió un 19%, hasta alcanzar los 371,1 dólares por tonelada, mientras que el maíz avanzó un 9%, hasta los 196,6 dólares por tonelada.
Sin embargo, los incrementos de los costos operativos superaron en varios rubros la mejora de los precios agrícolas. La diferencia fue más pronunciada en el maíz, cuyo valor aumentó menos que el de la soja y cuya capacidad de compra se deterioró con mayor intensidad frente al combustible, el flete y la mano de obra. El informe permite observar así una brecha entre las perspectivas productivas y las económicas: aun con una cosecha potencialmente mayor, la rentabilidad dependerá estrictamente de la relación entre los precios de venta y los gastos necesarios para producir y trasladar los granos hacia los puertos y mercados.
Los fertilizantes y herbicidas mostraron un comportamiento dispar
La evolución de los insumos agrícolas presentó diferencias según el producto analizado de cara a la siembra gruesa. El glifosato alcanzó los 4,7 dólares por litro, con una suba interanual del 19%, aunque su precio permaneció un 32% por debajo del promedio histórico. Para comprar un litro se necesitaron 12,7 kilos de soja, una relación estable frente al año anterior y un 34% más favorable que el promedio de los últimos cinco años. En el caso del maíz, el requerimiento fue de 23,9 kilos por litro, un 9% superior al de septiembre de 2025, aunque un 27% inferior a la media quinquenal.
En cuanto a los fertilizantes, el fosfato monoamónico (MAP) se ubicó en 990,2 dólares por tonelada, con aumentos del 4% interanual y del 2% frente al promedio histórico. Como esas subas fueron inferiores a las registradas por los granos, mejoró la capacidad de compra de ambos cultivos frente a este insumo clave. Por su parte, la urea alcanzó los 624,8 dólares por tonelada, prácticamente sin cambios respecto del año anterior y un 15% por debajo de su promedio histórico, favoreciendo la reposición para el cereal.
El relevamiento de Coninagro contempla siete productos representativos de la producción agropecuaria argentina: soja, maíz, trigo, ternero, novillito, leche y yerba mate. El indicador relaciona sus precios con una serie de insumos, costos e inversiones, entre ellos herbicidas, fletes y maquinaria. Los datos pueden consultarse en la plataforma interactiva y gratuita Monitor Agropecuario, una herramienta fundamental que sigue de cerca la BCR y la Bolsa de Comercio de Santa Fe para evaluar cómo los cambios en los mercados internacionales, el clima y los costos inciden sobre la competitividad de las distintas actividades regionales. En el inicio de la campaña 2026/27, las proyecciones ofrecen una perspectiva favorable en volumen, pero el gran desafío económico será sostener los márgenes en un contexto donde la energía y la logística avanzan más rápido que los granos.

Casilda firmó un convenio con Vialidad Provincial para repavimentar la Ruta 19-S
La Municipalidad de Casilda firmó un convenio con la Dirección Provincial de Vialidad para poner en marcha obras de reacondicionamiento vial en la Ruta Provincial 19-S. Con una inversión superior a los 214 millones de pesos y un plazo de ejecución de 120 días, los trabajos apuntan a mejorar la transitabilidad, optimizar el escurrimiento del…

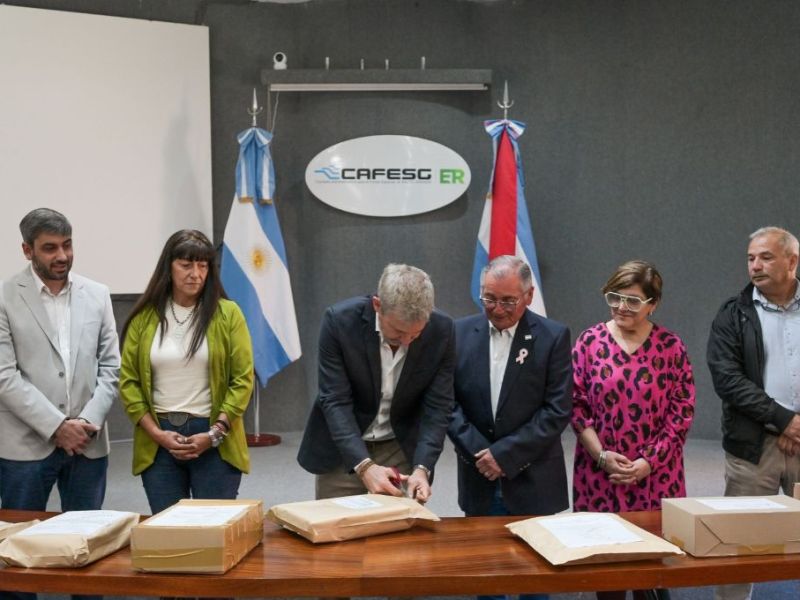
Raíces Este: licitan obras de puesta en valor de una escuela con una inversión de 400 millones de pesos
En la sede de la Comisión Administradora para el Fondo Especial de Salto Grande (Cafesg) en Concordia, se realizó este miércoles el acto de apertura de sobres para la ejecución de obras de infraestructura en la escuela Nº 82 Teniente General Alfredo Saint Jean y la escuela secundaria Nº 18 Conscripto Bernardi, ubicadas en la…