


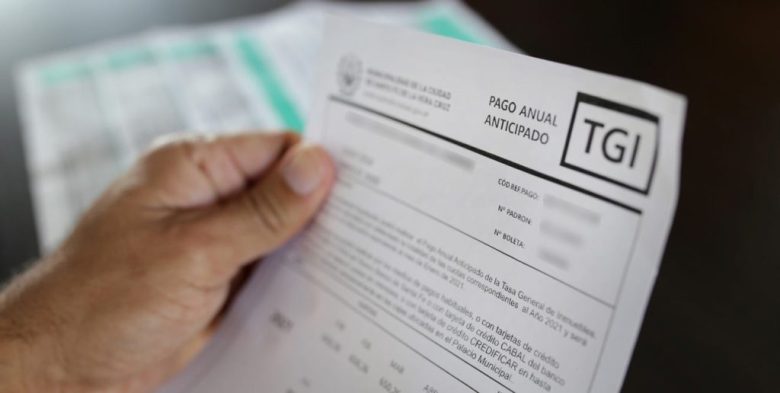
El proyecto de Ordenanza Tributaria 2027 enviado por la Municipalidad de Santa Fe al Concejo Municipal establece modificaciones en el cálculo del pago mínimo de la Tasa General de Inmuebles (TGI). La iniciativa impulsada por la gestión del intendente Juan Pablo Poletti prevé reemplazar el esquema atado al Salario Mínimo Vital y Móvil por el Módulo Tributario, contemplando subas diferenciadas según las 43 Zonas Inmobiliarias de la ciudad y el valor del metro cuadrado.
El debate por la nueva ordenanza tributaria en el Concejo
Como todos los años, la Municipalidad de la ciudad de Santa Fe proyectó una actualización para 2027 de las tasas, derechos y actuaciones administrativas que deben abonar los contribuyentes de la ciudad capital. Aquí aparece la Tasa General de Inmuebles (TGI), que es lo que se tributa por el servicio de alumbrado, barrido, limpieza y recolección de residuos.
Esto figura en la nueva Ordenanza Tributaria Anual 2027, cuyo mensaje con los incrementos estipulados ya fue remitido al Concejo de Santa Fe y está en comisiones: es el Legislativo local quien debe tratar este proyecto, y lo hará -junto con el Presupuesto Municipal del año entrante- seguramente en diciembre.
La TGI es una de las tasas centrales en términos de recursos genuinos que ingresan a la administración municipal a cargo del intendente Juan Pablo Poletti. Se proyecta una recaudación anual por esta tasa de 33.536.463.017 pesos, lo que representa un 11,3% sobre el total de los principales recursos.
Junto con la TGI, aparece el Derecho de Registro e Inspección (Drei), tributo que se debe abonar por realizar cualquier actividad productivo-comercial. Aquí, el municipio aspira a recaudar 88.871.821.911 pesos en 2027: un 30,0% sobre el total de ingresos a las arcas municipales.
Factores de incidencia y cálculo por Módulo Tributario
La Tasa General de Inmuebles se liquidará anualmente en 12 cuotas mensuales, y su emisión será trimestral. Habrá una bonificación por pago adelantado, y un descuento del 8% por débito automático, según informaron fuentes municipales. Además, se plantea una bonificación del 100% para establecimientos hoteleros.
Al momento de calcular el costo de la TGI inciden factores tales como el avalúo fiscal municipal y los sectores de la ciudad capital que tienen más o menos accesos a servicios básicos, divididas en lo que se llama Zonas Inmobiliarias (ZI); también, el valor del metro cuadrado del terreno y el de edificación, entre otros.
Primero hay que considerar el «monto de base». Hasta este año, el valor mínimo a pagar por TGI era, dependiendo de cada una de las 43 ZI («más caras, menos caras»), un porcentaje del Salario Mínimo Vital y Móvil (SMVM).
Pero ahora, en el mensaje de la Tributaria Anual 2027, lo que pretende el municipio es un cálculo por Módulo Tributario (MT).
El MT, como se sabe, es una unidad de cálculo matemático para determinar el valor de las tasas, derechos y demás tributos. Un MT hoy cuesta 1.000 pesos (fue actualizado dos veces en este 2026, de forma semestral por el municipio) y, para el año próximo, se proyecta que ese valor sea de $ 1.160.
También en el proyecto de ordenanza tributaria propone una actualización semestral de ese valor, para 2027, de acuerdo a la variación registrada en el Índice de Precios al Consumidor (IPC), o inflación.
Cómo se dividen las Zonas Inmobiliarias en la ciudad
Como se dijo, el ejido urbano de Santa Fe está dividido en 43 Zonas Inmobiliarias (ZI). Los montos mínimos según cada área se organizan de la siguiente manera:
- Área A (7 Módulos Tributarios – $ 8.120): Corresponde a los barrios Centenario, Varadero Sarsotti, Villa del Parque y todo el norte santafesino, abarcando sectores como San Agustín, Loyola, Yapeyú, Cnel. Dorrego, Las Lomas, Santa Marta y Cabaña Leiva, entre otros.
- Área B (8 Módulos Tributarios – $ 9.280): Agrupa a los inmuebles ubicados en las ZI cercanas a la Av. J. J. Paso, así como en los barrios Roma, Gral. Alvear, Fomento 9 de Julio y Sargento Cabral.
- Área C (9 Módulos Tributarios – $ 10.440): Comprende los barrios Sur, San Martín, Constituyentes, Candioti Norte y Candioti Sur; las áreas cercanas a Av. Gob. Freyre, barrio Guadalupe, y Colastiné Norte y Sur.
- Área D (10 Módulos Tributarios – $ 11.600): Representa a las ZI más caras, con mayor acceso a servicios públicos, conectividad y un costo superior del metro cuadrado y de edificación. Abarca zonas como Bv. Gálvez y Bv. Pellegrini, el área del Puerto, Siete Jefes y la Peatonal San Martín.
El valor del terreno y los topes de aumento
El otro elemento que incide en la fórmula de la TGI es el Valor del Terreno (VT), un componente del Avalúo Fiscal Municipal. Es el costo de los metros cuadrados de superficie de cada unidad catastral que son requeridos para poder determinar el VT, de acuerdo a la información que proporciona el Servicio de Catastro Municipal.
Para el actual ejercicio tributario, el costo del metro cuadrado de superficie de cada unidad catastral -para todas las Zonas Inmobiliarias de Santa Fe-, fue en promedio de un 21% de incremento en comparación con lo estipulado en 2025.
Y para el 2027, el incremento en el valor del metro cuadrado (calculado en pesos) para todas las Zonas Inmobiliarias sería en promedio del 33,03%. Aquí hay un dato llamativo: ese aumento proyectado del valor del metro cuadrado es igual en la ZI Nº 1, que es Varadero Sarsotti, que el de la ZI Nº 43, la más onerosa (Siete Jefes y la Av. Alte. Brown).
Otro elemento a considerar es que el valor del metro cuadrado proyectado para 2027 es mayor a la inflación anual, estipulada en el orden del 18%, según informó oportunamente El Litoral.
Un último elemento a considerar dentro de la TGI es que hay topes de aumentos trimestrales y topes de subas anuales. Esto limita la fórmula de actualización de la tasa: el municipio no puede incrementar la TGI en los agrupamientos de las Zonas Inmobiliarias por encima de los topes fijados cada tres meses y cada doce.
Así, por ejemplo, en el Área A el tope trimestral es el más bajo: 8% del tributo liquidado en la emisión trimestral inmediata anterior, sin aplicación de topes anuales. Para el Área B el tope trimestral es del 45% y de un 146% anual. En el Área C, el tope trimestral será del 51% y un 160% anual. Finalmente, para el Área D, el tope trimestral de eventual actualización de la TGI será del 60% y del 190% anual.


Casilda firmó un convenio con Vialidad Provincial para repavimentar la Ruta 19-S
La Municipalidad de Casilda firmó un convenio con la Dirección Provincial de Vialidad para poner en marcha obras de reacondicionamiento vial en la Ruta Provincial 19-S. Con una inversión superior a los 214 millones de pesos y un plazo de ejecución de 120 días, los trabajos apuntan a mejorar la transitabilidad, optimizar el escurrimiento del…

El gobierno provincial mantiene el monitoreo hídrico y rige la situación verde en todo el territorio
El gobierno de Entre Ríos mantiene el monitoreo permanente de la situación hídrica a través de Defensa Civil y, aunque rige una alerta verde meteorológica en toda la provincia, se registran familias evacuadas y autoevacuadas en departamentos ribereños como Paraná, La Paz y Victoria debido a la crecida de los ríos. La Dirección Provincial de…


