


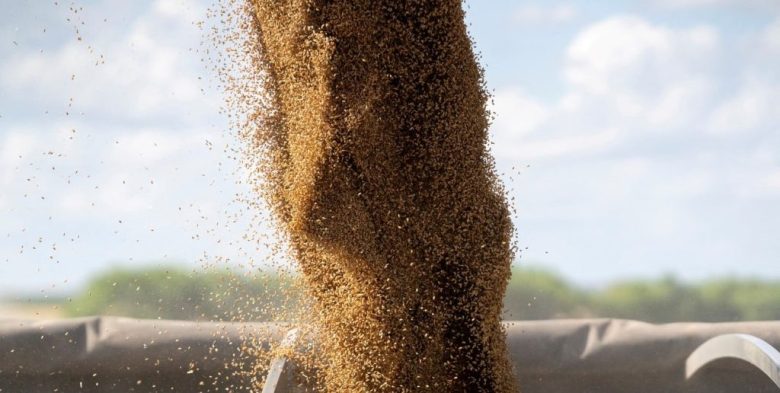
El último informe de la Bolsa de Comercio de Rosario (BCR) destacó que el trigo nacional se consolidó como el origen más competitivo del mercado mundial gracias a una oferta que apunta a uno de los registros históricos más altos de la campaña. En tanto, el maíz enfrenta una mayor presión de la plaza brasileña y la soja experimenta los coletazos de la depreciación del real sobre las cotizaciones internacionales.
El trigo argentino se afianza como el origen más competitivo del mercado mundial
La campaña agrícola 2026/27 comienza a mostrar sus primeros movimientos en los mercados de granos, con comportamientos diferenciados para los principales cultivos argentinos. De acuerdo con el último informe de la Bolsa de Comercio de Rosario (BCR), el trigo concentra la atención por el avance de la trilla y la recuperación de su competitividad exportadora, mientras que el maíz y la soja enfrentan un escenario internacional con nuevas variables de presión sobre los precios.
Con menos de dos semanas para el inicio oficial de la campaña comercial 2026/27, la cosecha de trigo ya avanzó sobre el norte del país y alcanza el 23% de la superficie a nivel nacional, según datos de la Secretaría de Agricultura, Ganadería y Pesca. El ingreso de la nueva producción triguera ya comienza a modificar las condiciones comerciales internas y externas.
El movimiento de mercadería comenzó a intensificarse en los puertos. Durante la semana finalizada el 19 de noviembre se descargaron 596.936 toneladas de trigo en terminales argentinas, mientras que el acumulado mensual llegó a 1,45 millones de toneladas. Se trata del mayor volumen para esta ventana de tres semanas en, al menos, los últimos cinco años.
El incremento de la oferta comenzó a trasladarse a los precios. En el mercado de Rosario, el valor promedio semanal cayó hasta los US$ 185 por tonelada, un retroceso del 8,8% respecto de la semana anterior y del 22% frente al máximo registrado a fines de agosto. Sin embargo, esta mayor disponibilidad también fortalece la posición argentina en el mercado internacional. El precio FOB del trigo para descarga en noviembre alcanzó los US$ 220 por tonelada, su nivel más bajo desde marzo. Desde el 12 de noviembre, el cereal argentino se ubicó como el más competitivo entre los principales proveedores mundiales, con una cotización 7% inferior a la del trigo francés.
La BCR atribuye este posicionamiento a la importante disponibilidad de mercadería. Con una producción estimada de 24,3 millones de toneladas para la campaña 2026/27 y los stocks remanentes del ciclo anterior, la oferta total alcanzaría los 28,9 millones de toneladas. Este volumen se ubicaría apenas un 8,8% por debajo de la campaña pasada y sería el segundo registro más elevado de la historia argentina. La competitividad también se refleja en las perspectivas de exportación. El programa de embarques previsto para los próximos 30 días alcanzó 1,2 millones de toneladas al 16 de noviembre, el mayor registro de los últimos cinco años para esa fecha.
En el plano internacional, las dificultades logísticas derivadas del conflicto entre Rusia y Ucrania continúan condicionando el comercio de granos en la región del Mar Negro. Según el informe, las restricciones sobre las rutas comerciales y los daños en infraestructura podrían afectar la producción y las exportaciones ucranianas durante los próximos ciclos.
El maíz pierde parte de su ventaja frente a Brasil
El panorama del maíz argentino presenta señales diferentes. Después de sostener un elevado ritmo exportador durante buena parte del año, el programa de embarques comenzó a desacelerarse en las últimas semanas. Actualmente, reúne cerca de 1,23 millones de toneladas, un volumen todavía superior al promedio histórico para esta fecha, aunque inferior a los meses anteriores.
Uno de los principales factores detrás de este cambio es la recuperación de las exportaciones brasileñas. Entre junio y octubre, Brasil había despachado alrededor de 17,9 millones de toneladas, unos 8,3 millones menos que el promedio de los últimos tres años. La elevada actividad portuaria vinculada a los embarques de soja hacia China había condicionado la logística exportadora del cereal. Sin embargo, noviembre muestra un cambio significativo. Según las estimaciones de ANEC, los embarques brasileños de maíz superarían los 8,06 millones de toneladas durante el mes, un volumen que estaría 2,3 millones por encima del promedio de los últimos años y constituiría el mayor registro mensual desde octubre de 2023.
Este mayor ritmo exportador comienza a reflejarse en los precios internacionales. El maíz argentino cotiza actualmente en torno a los US$ 209,15 por tonelada FOB, mientras que el brasileño se ubica en US$ 211,30. La diferencia entre ambos orígenes se redujo a poco más de US$ 2 por tonelada, cuando a mediados de septiembre alcanzaba casi US$ 17. A esta competencia se suma el dinamismo de las exportaciones estadounidenses, cuyas ventas semanales alcanzaron entre 1,78 y 2,16 millones de toneladas a comienzos de noviembre, por encima del volumen de referencia necesario para cumplir las proyecciones oficiales.
En el mercado interno argentino, la comercialización también muestra una desaceleración. Si bien ya se comprometieron más de 48 millones de toneladas de maíz, todavía restan vender más de 13,2 millones, descontando el autoconsumo. En ese contexto, el precio disponible llegó a US$ 174 por tonelada a mediados de esta semana, una caída superior a los US$ 5 respecto de comienzos de noviembre y del 12,3% frente a los máximos de octubre. La BCR advierte que será importante seguir la evolución de la demanda externa, especialmente ante la posibilidad de que Brasil mantenga un elevado ritmo de embarques y Estados Unidos continúe con ventas sostenidas.
La depreciación del real presiona sobre la soja en Chicago
En el mercado de soja, las cotizaciones internacionales volvieron a mostrar debilidad después del rebote registrado la semana anterior. La atención de los operadores se trasladó hacia Sudamérica, particularmente a Brasil, donde el avance de la siembra y la evolución del tipo de cambio comienzan a influir sobre las perspectivas comerciales.
En el país vecino, la implantación de soja alcanza el 75% del área prevista y se encamina hacia una nueva campaña récord, de acuerdo con las proyecciones de CONAB. A pesar de la presencia de un fenómeno El Niño de fuerte intensidad, las principales regiones productoras no presentan inconvenientes climáticos relevantes y los pronósticos anticipan lluvias beneficiosas para las próximas semanas. En Estados Unidos, por su parte, la cosecha de soja se encuentra prácticamente finalizada, con un avance del 96% según el último relevamiento del Departamento de Agricultura (USDA). La producción norteamericana se encamina a convertirse en la mayor de su historia.
La demanda también muestra indicadores positivos. Las ventas de exportación estadounidenses mantienen un ritmo firme, con 580.700 toneladas comprometidas hacia China durante la última semana informada. Además, según la Asociación Nacional de Procesadores de Oleaginosas (NOPA), octubre registró el mayor volumen histórico de molienda de soja en Estados Unidos, con un incremento del 2,9% frente al mismo mes del año anterior.
No obstante, uno de los factores que más condiciona las cotizaciones internacionales es la evolución cambiaria de Brasil. Desde el balotaje presidencial, el real acumula una depreciación significativa frente al dólar, lo que mejora la competitividad del poroto brasileño en los mercados internacionales. Esta situación presiona sobre los precios de Chicago, ya que la soja estadounidense necesita ajustar sus cotizaciones para mantener competitividad frente a la oferta sudamericana.
En ese escenario, el contrato de soja más operado en Chicago, con vencimiento en enero de 2027, cerró el jueves en torno a los US$ 443 por tonelada, casi US$ 13 por debajo del cierre de la semana anterior. En el mercado argentino, en cambio, la pizarra de soja llegó a negociarse en $ 550.000 por tonelada, equivalentes a unos US$ 356, con una mejora de entre $ 5.000 y $ 10.000 respecto de la semana previa. En materia comercial, las operaciones también mostraron una menor actividad. Los compromisos semanales de la campaña 2025/26 alcanzaron las 269.000 toneladas, mientras que para el ciclo 2026/27 se registraron apenas 50.000 toneladas, el menor volumen semanal desde abril.
De esta manera, el mercado de granos ingresa en una nueva etapa marcada por la presión de cosecha en Argentina, la recuperación exportadora de Brasil y los movimientos cambiarios internacionales, factores que seguirán condicionando la formación de precios para los principales cultivos en la región y el país.


Casilda firmó un convenio con Vialidad Provincial para repavimentar la Ruta 19-S
La Municipalidad de Casilda firmó un convenio con la Dirección Provincial de Vialidad para poner en marcha obras de reacondicionamiento vial en la Ruta Provincial 19-S. Con una inversión superior a los 214 millones de pesos y un plazo de ejecución de 120 días, los trabajos apuntan a mejorar la transitabilidad, optimizar el escurrimiento del…


La provincia expuso su oferta cultural, turística y productiva en la Noche de las Casas de Provincia en Buenos Aires
El gobernador Rogelio Frigerio encabezó este jueves en la Ciudad Autónoma de Buenos Aires la participación de Entre Ríos en una nueva edición de la Noche de las Casas de Provincia, un encuentro federal donde se desplegó la oferta cultural, turística y productiva del territorio provincial. Durante la jornada realizada en la sede porteña, que…

