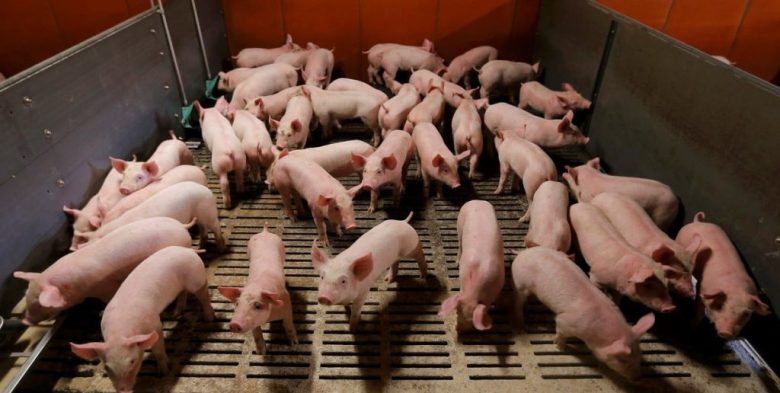
Con el 18,3% de la faena y el 18,4% de la producción nacional, Santa Fe se consolida como el segundo polo porcino del país, impulsada por una mayor escala en sus establecimientos y mejoras tecnológicas. Mientras el sector avanza en eficiencia y amplía sus exportaciones, los productores locales advierten sobre el impacto de la creciente importación de carne proveniente de Brasil.
Radiografía del sector porcino santafesino: tecnología, escala y arraigo en la zona núcleo
La provincia de Santa Fe reafirma su posición como uno de los principales polos de la cadena porcina argentina, con una participación cercana al 18% tanto en la faena como en la producción nacional. El sector se encuentra atravesando un proceso de transformación marcado por una mayor escala productiva, inversiones en tecnología y mejoras en genética, bioseguridad y climatización.
De acuerdo con datos del Servicio Nacional de Sanidad y Calidad Agroalimentaria (Senasa), basados en el Registro Nacional Sanitario de Productores Agropecuarios, Santa Fe contaba al 31 de julio de 2026 con 840.872 cabezas de ganado porcino, equivalentes al 15,6% del stock nacional.
La provincia dispone además de unas 2.534 unidades productivas activas, que representan el 3,8% del total nacional. En los últimos años se observa una tendencia hacia establecimientos de mayor escala, con un incremento en la cantidad promedio de madres por unidad productiva y una incorporación creciente de tecnología, mientras en paralelo disminuye la cantidad de pequeños establecimientos no integrados que caracterizaron históricamente a la actividad.
Concentración territorial y cercanía a los granos
La actividad porcina presenta una marcada concentración territorial. Los principales establecimientos se encuentran en el sur de Santa Fe, particularmente en los departamentos General López, Caseros y Constitución, seguidos por la zona centro, donde se destacan Castellanos, Las Colonias y San Martín.
Esta distribución está vinculada principalmente con la cercanía a las zonas de producción de maíz y soja, dos insumos fundamentales para la alimentación porcina, además de la disponibilidad de infraestructura vinculada con la faena y el procesamiento agroindustrial. En este sentido, General López, Caseros, Rosario y Constitución concentran el 41,7% del stock porcino provincial. La ubicación de la producción también permite una articulación con otras actividades del complejo agroindustrial santafesino, especialmente la agricultura y la industria de transformación.
Más eficiencia y una producción cercana a 162.000 toneladas
Santa Fe mantiene desde hace cinco años una participación estable en torno al 18% de la faena porcina nacional, lo que le permite conservar el segundo puesto detrás de Buenos Aires. En promedio, la provincia faena entre 135.000 y 145.000 cabezas por mes, con un predominio de las categorías capones e inmunocastrados.
La producción anual se ubica actualmente entre 150.000 y 162.000 toneladas de res con hueso, con un rendimiento medio al gancho de entre el 78% y el 80% sobre el peso vivo del animal. La mejora en los rendimientos está relacionada, entre otros factores, con los avances genéticos y con el incremento del peso de los animales al momento de la faena. De esta manera, el sector logró aumentar la productividad por madre y avanzar hacia sistemas de producción más intensivos.
El mercado interno continúa siendo el principal destino de la producción santafesina: representa aproximadamente el 98,5% del total. La carne se destina tanto a la industria de chacinados y embutidos como a la comercialización de carne fresca. Esta última viene ganando participación, impulsada por el crecimiento del consumo y por la posibilidad de sustituir o complementar el consumo de carne vacuna. El consumo doméstico de carne porcina se ubica actualmente cerca de los 20 kilos por habitante al año.
Exportaciones en marcha y el peso de la competencia externa
Aunque la cadena continúa dependiendo fuertemente de la demanda interna, Santa Fe también incrementó progresivamente su inserción en los mercados internacionales. Durante 2025, según datos del Instituto Provincial de Estadística y Censos (IPEC), la provincia exportó 1.886,6 toneladas de cortes y subproductos porcinos, por un valor aproximado de US$ 2,79 millones FOB.
En tanto, al 31 de julio de 2026, el volumen exportado con origen santafesino ya superaba las 1.500 toneladas. Entre los principales productos se encuentran la carne porcina congelada y los despojos congelados. Los destinos incluyen mercados de Asia, África y Latinoamérica, con presencia en países como China, Hong Kong, Filipinas, Costa de Marfil y Paraguay.
Sin embargo, el crecimiento de las exportaciones convive con uno de los principales desafíos para la actividad: el fuerte incremento de las importaciones de carne porcina proveniente de Brasil. En 2024, las compras externas de carne porcina se ubicaron en torno a las 20.500 toneladas, mientras que en 2025 treparon hasta aproximadamente 53.000 toneladas, lo que significó un aumento interanual cercano al 159%. La tendencia se mantuvo durante 2026, con más de 12.500 toneladas importadas solamente en el primer trimestre.
Brasil concentra alrededor del 90% de las importaciones de carne porcina que ingresan a la Argentina, favorecido por sus mayores escalas de producción y una estructura de costos que le permite ofrecer precios altamente competitivos. Para la producción santafesina, esta situación representa una presión adicional sobre los valores del mercado interno y, particularmente, sobre el precio que recibe el productor por cada animal enviado a faena. El impacto es mayor en las pequeñas y medianas unidades productivas, que cuentan con menores niveles de escala y capacidad para absorber variaciones en los costos y en los precios de venta.
Así, el complejo porcino santafesino enfrenta una etapa de crecimiento y transformación, articulada con la Bolsa de Comercio de Santa Fe y las proyecciones del USDA, pero también con el desafío central de sostener la rentabilidad frente a variables climáticas, de precios y de mercado. La mayor eficiencia productiva, el crecimiento del consumo interno y la apertura de mercados externos aparecen como oportunidades, mientras que la competencia de las importaciones constituye uno de los principales factores que condicionan la evolución futura de la actividad.


Casilda firmó un convenio con Vialidad Provincial para repavimentar la Ruta 19-S
La Municipalidad de Casilda firmó un convenio con la Dirección Provincial de Vialidad para poner en marcha obras de reacondicionamiento vial en la Ruta Provincial 19-S. Con una inversión superior a los 214 millones de pesos y un plazo de ejecución de 120 días, los trabajos apuntan a mejorar la transitabilidad, optimizar el escurrimiento del…

El gobierno provincial convocó a paritaria a los gremios docentes para este jueves
El gobierno provincial convocó oficialmente a los gremios docentes entrerrianos a una nueva reunión paritaria para este jueves 17 de septiembre a las 14 en la Secretaría de Trabajo, ubicada en Paraná. Del encuentro participarán representantes de Agmer, AMET, UDA y Sadop en el marco de la mesa de diálogo institucional abierta con el sector…