


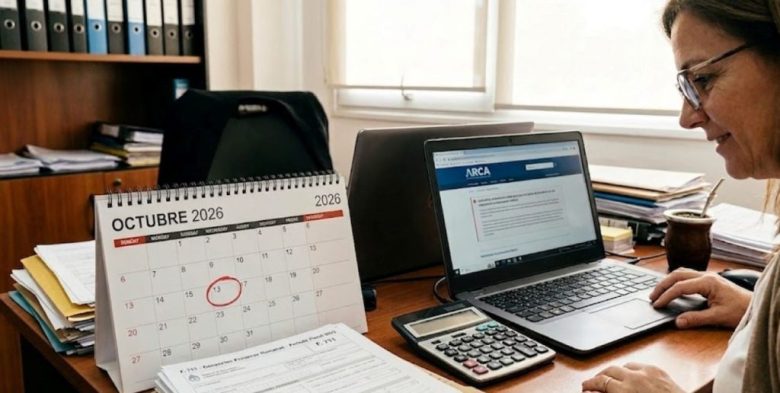
La Agencia de Recaudación y Control Aduanero (ARCA) prorrogó hasta el próximo 13 de octubre el plazo para la presentación de la declaración jurada del Impuesto a las Ganancias correspondiente al período fiscal 2025. La medida, oficializada este lunes en el Boletín Oficial, alcanza a personas humanas y sucesiones indivisas tanto del régimen general como del simplificado, aunque se aclaró que la extensión no modifica la fecha límite ya establecida para el pago del saldo del tributo.
Una nueva prórroga para cumplir con el fisco
La Agencia de Recaudación y Control Aduanero (ARCA) dispuso una nueva modificación en el calendario del Impuesto a las Ganancias y extendió el plazo para presentar la declaración jurada correspondiente al período fiscal 2025. Según la Resolución General 5898/2026, publicada este lunes en el Boletín Oficial, la fecha límite pasó al 13 de octubre de 2026.
La medida alcanza a las personas humanas y sucesiones indivisas comprendidas en el régimen del impuesto, tanto a quienes tributan bajo el esquema general como a los adherentes al Régimen de Declaración Jurada Simplificada. Esta disposición reemplaza el vencimiento que estaba previsto para el 22 de septiembre, en un proceso que ya había acumulado prórrogas previas, como la estipulada inicialmente para el 27 de julio.
Desde el organismo recaudador fundamentaron la decisión en razones vinculadas con la administración tributaria, señalando que el objetivo principal es facilitar a los contribuyentes alcanzados el cumplimiento de sus obligaciones fiscales sin contratiempos.
Presentación y pago con cronogramas separados
Un aspecto central de la normativa es que la prórroga opera exclusivamente sobre la presentación de la declaración jurada, por lo que no modifica el esquema establecido para el pago del saldo del impuesto.
De este modo, el cuadro de vencimientos mantiene firme el 27 de julio de 2026 como fecha límite para cancelar el saldo correspondiente al período fiscal 2025. Ambas obligaciones quedan formalmente diferenciadas: la extensión del plazo hasta octubre para la presentación no implica postergación alguna para abonar el remanente que pudiera surgir del ejercicio.
Cómo proceder con los anticipos del período 2026
La resolución también contempla un escenario específico respecto de los anticipos del Impuesto a las Ganancias correspondientes al período fiscal 2026. La situación se presenta cuando el sistema «Cuentas Tributarias» no exhibe el importe del primer y/o segundo anticipo debido a la falta de presentación previa de la declaración jurada de 2025.
Ante este inconveniente operativo, ARCA determinó que los contribuyentes y responsables deberán calcular e ingresar dichos anticipos tomando como base los datos consignados en sus propios papeles de trabajo. La falta de disponibilidad del importe en el sistema digital no suspende la obligación fiscal, una disposición orientada a evitar distorsiones en los pagos a cuenta del ejercicio en curso.
La norma lleva la firma del director ejecutivo de ARCA, Andrés Edgardo Vázquez, quien la suscribió el 18 de septiembre para su entrada en vigencia con la publicación oficial de este lunes 21 de septiembre. Para los contribuyentes, el escenario exige monitorear detalladamente el estado de sus cuentas y contemplar la ejecución de cálculos propios en caso de que el sistema informático demore la actualización de los anticipos.


Casilda firmó un convenio con Vialidad Provincial para repavimentar la Ruta 19-S
La Municipalidad de Casilda firmó un convenio con la Dirección Provincial de Vialidad para poner en marcha obras de reacondicionamiento vial en la Ruta Provincial 19-S. Con una inversión superior a los 214 millones de pesos y un plazo de ejecución de 120 días, los trabajos apuntan a mejorar la transitabilidad, optimizar el escurrimiento del…

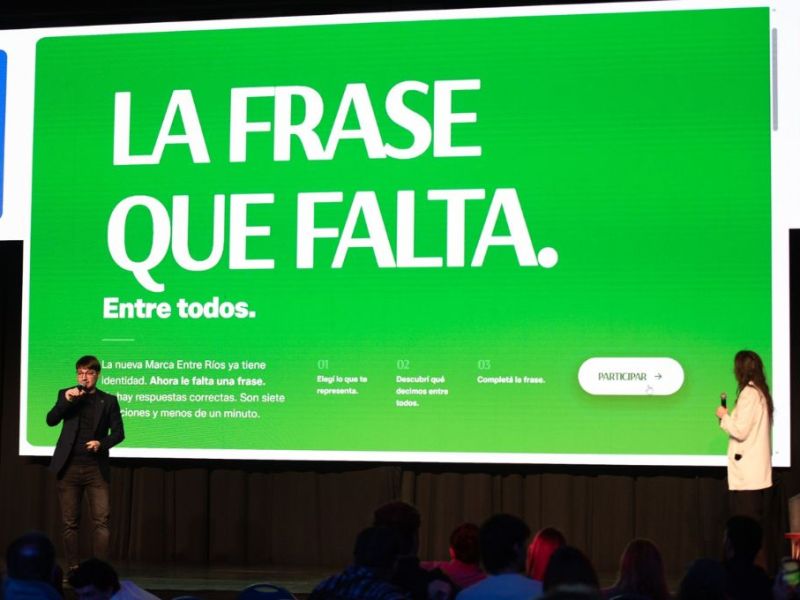
El Gobierno provincial lanzó una campaña participativa para definir la nueva Marca Entre Ríos
La iniciativa parte de una idea sencilla: no hay una única manera de vivir Entre Ríos. Hay distintas miradas, experiencias, lugares, recuerdos y formas de sentir la provincia. Y justamente de esa diversidad busca surgir la frase que falta. Por eso, la campaña propone escuchar a quienes mejor conocen la provincia: quienes la viven todos…

