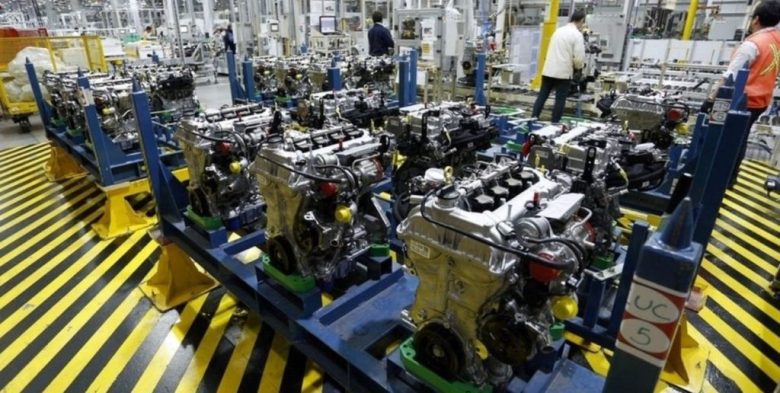
La producción manufacturera de Argentina registró en noviembre una caída del 6% interanual y del 1% en comparación con octubre de 2025, consolidando la retracción de la actividad industrial. Este panorama, informado por la Unión Industrial Argentina (UIA), se agrava para las PyMEs manufactureras, que, según la Fundación Observatorio Pyme, acumulan su décimo trimestre consecutivo de contracción, generando un fuerte impacto en la economía local y el empleo.
La actividad industrial profundiza su caída y el empleo en Santa Fe siente el impacto
La producción manufacturera argentina registró en noviembre una nueva contracción, con una caída de alrededor del 6% respecto al mismo mes del año anterior y del 1% en la medición intermensual. Esta profundización de la retracción de la actividad impacta directamente en los niveles de empleo, sobre todo en las empresas vinculadas con el consumo masivo y el sector textil, según el informe de actividad elaborado por la Unión Industrial Argentina (UIA).
El reporte de la entidad fabril advierte que la baja de noviembre pudo haberse acentuado por contar con menos días de actividad debido a feriados (dos días menos que noviembre de 2024, y cuatro menos que octubre de 2025). Sin embargo, esta situación se inscribe en un contexto de retracción que, aun con altibajos, se aceleró en la segunda mitad del año.
De acuerdo con el relevamiento del Indec, la actividad industrial a octubre acumula un crecimiento del 3,1%. Este incremento se explica, en gran medida, por el bajo nivel de comparación, ya que 2024 fue uno de los peores de los últimos años con una retracción de casi el 10%. Comparado con el acumulado de 2023, la actividad industrial aún se encuentra un 9% por debajo, y un 9,3% menos que en 2022. Solo las industrias vinculadas a la cosecha lograron una recuperación, con un alza del 5,7% frente al período enero-octubre de 2023.
Desempeño sectorial y la heterogeneidad productiva
El informe de la central fabril muestra que la producción vinculada a la construcción fue uno de los rubros más afectados, presentando en el mes de noviembre una caída mensual del 7,7% en los despachos de cemento y del 7,1% en el índice general del sector. Este segmento se mantiene 20 puntos por debajo de los niveles de 2022 y 2023. En tanto, la producción de automóviles disminuyó un 22% debido a la menor cantidad de días de actividad por feriados respecto al mes anterior, sumado a una baja en las ventas al mercado interno.
Otros sectores que retrocedieron fueron la producción de bebidas, con un descenso del 6,9%; el consumo de energía eléctrica de grandes usuarios industriales, que cayó 5,8%; y el complejo metalmecánico, con una merma del 0,5%. Por el contrario, el patentamiento de maquinaria industrial exhibió una leve suba del 0,9% respecto al mes anterior, al igual que la producción de acero, que creció un 0,4%.
Como ha sido una constante en los últimos meses, al interior de la actividad industrial se observa una alta heterogeneidad sectorial. Mientras rubros como refinación de petróleo y producción de motos recuperaron los niveles de 2022, otros se derrumbaron con caídas interanuales significativas, tales como Productos textiles (-24%), Prendas de vestir, cuero y calzado (-15%) y Productos de caucho y plástico (-12%).
La difícil realidad de las pymes industriales santafesinas
En este contexto de caída de la actividad, las pymes industriales son las que atraviesan mayores dificultades. En Santa Fe, estas empresas representan más del 80% del total de empleadores y constituyen un motor fundamental de la actividad económica en buena parte del territorio provincial.
Según el relevamiento del tercer trimestre de 2025 de la Fundación Observatorio Pyme, las empresas manufactureras registraron el décimo trimestre consecutivo de retroceso de la actividad, con una caída del 7,5% en comparación con el mismo período del año pasado y un acumulado negativo del 4,1%. Además, se evidenció una pérdida récord de mercado a manos de productos importados: el 37% de las pymes industriales declaró haber reducido su presencia en el terreno local frente a la competencia extranjera, lo que representa un máximo histórico para la serie que data de 2007, consolidándose China como el principal origen de estos productos, con el 73,3% de las respuestas.
En este marco, el 35% de las empresas reportó dificultades de pago, con un impacto particular en el crédito comercial y el financiamiento de la industria. Específicamente, el 52% de las empresas identificó como un problema el retraso en los pagos de sus clientes, mientras que el 35% declaró dificultades para afrontar sus compromisos con proveedores y entidades bancarias, así como sus obligaciones tributarias.
Uno de los problemas centrales identificados por los participantes del relevamiento es el aumento de los costos de producción, lo que afectó severamente la rentabilidad de las empresas. Mientras que el 81% de las empresas experimentó subas en sus costos de producción, solo el 47% pudo trasladar estos aumentos a sus precios, una cifra superior al 35% registrado en el trimestre anterior.
Contracción en servicios: el sector software muestra signos de alerta
Finalmente, el informe de la Fundación Observatorio Pyme indica que las empresas del sector de software y servicios informáticos, uno de los más dinámicos de la economía argentina en años recientes, han experimentado una desaceleración con los primeros signos de contracción del empleo desde la pospandemia. La confianza empresarial tocó el nivel de indiferencia. Si bien el acumulado del año aún registra una suba del 0,9%, en el tercer trimestre de 2025 se observó una caída interanual del 0,8%. Esta contracción es la primera registrada desde mediados de 2021, el período inmediatamente posterior a la pandemia, lo que impactó negativamente en la confianza empresarial.


Casilda firmó un convenio con Vialidad Provincial para repavimentar la Ruta 19-S
La Municipalidad de Casilda firmó un convenio con la Dirección Provincial de Vialidad para poner en marcha obras de reacondicionamiento vial en la Ruta Provincial 19-S. Con una inversión superior a los 214 millones de pesos y un plazo de ejecución de 120 días, los trabajos apuntan a mejorar la transitabilidad, optimizar el escurrimiento del…

Caso Micaela García: el juicio contra Néstor Pavón entra en su etapa final
Este es el segundo proceso al que es sometido Pavón por su participación en el crimen. En 2017 había sido condenado solo por encubrimiento. En diciembre de 2024, la Corte Suprema de Justicia de la Nación dejó sin efecto esa sentencia porque consideró arbitraria la valoración de la prueba, y ordenó la realización de un…