

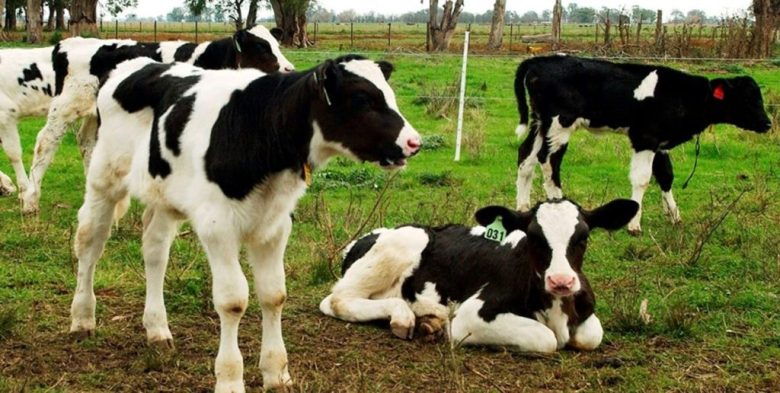
El precio de referencia del ternero en los mercados de invernada cayó por tercer mes consecutivo y perforó el piso de los $5.800 por kilo vivo, según advirtió un reciente informe del ROSGAN. Pese a esta corrección que desacelera la tendencia histórica, la relación de reposición continúa en niveles elevados para los productores de la región, una situación que ahora suma incertidumbre ante el impacto de las lluvias excesivas registradas en distintos puntos del Litoral.
Un comportamiento atípico en la invernada
El mercado ganadero registra un comportamiento inusual para esta época del año. Por tercer mes consecutivo, el precio de referencia del ternero registró una caída nominal que, en el acumulado, supera el 7%. De esta manera, el valor volvió a ubicarse por debajo de los $ 5.800 por kilo vivo, en franco contraste con los máximos alcanzados en marzo.
Según los datos difundidos por el ROSGAN, el último remate habitual —realizado la semana pasada en el marco de la celebración de su 18° aniversario— arrojó un precio de referencia de $ 5.758,85 por kilo vivo. Esta cifra representa una corrección de aproximadamente $ 1.000 respecto de los más de $ 6.800 registrados en marzo, cuando la categoría tocó su techo.
El informe advierte que esta tendencia bajista se aparta por completo del comportamiento estacional que históricamente caracteriza al mercado de reposición. En condiciones normales, los precios del ternero suelen atravesar su período de mayor presión entre abril y julio o agosto. A partir de septiembre, tienden a ubicarse por encima de sus promedios mensuales para alcanzar sus valores máximos hacia diciembre.
Sin embargo, durante este ciclo la trayectoria fue diferente. Pese a las bajas recientes, el valor del ternero continúa mostrando un desvío significativo frente a su patrón histórico, lo que abre interrogantes sobre la evolución de los precios y la relación económica entre la invernada y la hacienda terminada en los feedlots y campos de recría de la región.
Desvíos que persisten y la comparación con el gordo
Para analizar esta dinámica, el ROSGAN comparó los precios actuales del ternero —a partir de su propio índice de referencia— y del novillito gordo —según el promedio de la categoría informado por el Mercado Agroganadero (MAG)— con sus respectivos patrones estacionales.
El ejercicio permite estimar qué valores habría registrado cada categoría si sus precios hubieran seguido la trayectoria histórica habitual, tratándose de una referencia teórica y no de una proyección de mercado. En el caso del ternero, el precio actual de $ 5.758,85 por kilo vivo se corresponde con un índice estacional de 1,03 para octubre, es decir, un valor 3% superior a su promedio histórico para ese mes.
La comparación con los primeros meses del año muestra diferencias más pronunciadas. En enero, el ternero registró un precio de $ 6.842 por kilo, medido en moneda actual, frente a un valor teórico de aproximadamente $ 5.489, lo que representa un desvío positivo cercano al 25%. En febrero la brecha se amplió al 34% y en marzo alcanzó su máximo con un 41%.
Por el contrario, el novillito gordo mostró una convergencia mucho más marcada hacia su comportamiento estacional. Con un precio de referencia actual de $ 4.501,27 por kilo vivo, su índice estacional de octubre se ubica en 0,95, indicando un valor 5% inferior a su promedio histórico mensual. En enero, el precio teórico estimado para esta categoría era de unos $ 4.399 por kilo, mientras que el valor efectivo alcanzó los $ 5.219, arrojando un desvío positivo del 18,6% que se redujo progresivamente durante los meses siguientes.
Una relación de reposición todavía exigente
Uno de los indicadores centrales para evaluar la rentabilidad de la actividad ganadera es la relación entre el precio del ternero y el de la hacienda gorda. Actualmente, ese indicador se ubica en torno de 1,35, lo que significa que se necesita un valor equivalente a 1,35 kilos de hacienda terminada para comprar un kilo de ternero.
Históricamente, esa relación suele rondar 1,20. Por lo tanto, la reposición presenta hoy una exigencia económica mayor que la habitual, una situación que fue todavía más marcada en marzo, cuando el indicador llegó a 1,43 en pleno inicio de la zafra de terneros. Esta diferencia condiciona de manera directa los resultados de los sistemas ganaderos que compran animales para recría y terminación, especialmente en un contexto donde los precios del gordo muestran un comportamiento prácticamente estancado.
No obstante, desde el ROSGAN advierten que una relación de reposición elevada no implica necesariamente que la actividad haya dejado de ser viable. Aun después de las bajas recientes, los valores reales de la hacienda gorda se mantienen en niveles elevados en términos históricos, lo que permite sostener la operatoria, aunque con márgenes más ajustados para los productores.
A su vez, la oferta estructuralmente limitada de terneros y la demanda sostenida de invernada liviana —impulsada también por el desarrollo de las recrías iniciales en la zona núcleo y otras cuencas productivas— contribuyen a sostener los precios y explican parte de su distanciamiento respecto de los patrones estacionales.
La incertidumbre climática en el Litoral
Al complejo comportamiento de los precios se suma un factor determinante que podría modificar la dinámica comercial en las próximas semanas: las condiciones climáticas adversas en el Litoral.
Según el análisis del ROSGAN, las lluvias excesivas que afectan a amplias zonas de la región podrían generar necesidades de venta anticipada por parte de los productores y reducir drásticamente la capacidad de carga de los establecimientos comprometidos por los excesos hídricos en los perfiles de los suelos. Esta situación podría incrementar transitoriamente la oferta de hacienda liviana o sin terminar, sumando presión bajista sobre sus cotizaciones.
Además, el informe señala que, al momento de su elaboración, todavía se esperaba el pico de la crecida de los ríos para fines de octubre o principios de noviembre. En ese contexto, la totalidad de los posibles efectos sobre la oferta ganadera aún podría no haberse trasladado por completo al mercado.
Por su parte, la hacienda gorda podría mostrar una dinámica diferente. Una menor disponibilidad de animales terminados, combinada con una oferta más heterogénea en términos de calidad y grado de terminación, podría ampliar las brechas de precios entre lotes y categorías. De esta manera, el mercado de hacienda podría avanzar hacia un escenario mucho más segmentado, donde las características finas de los animales ofrecidos tengan una incidencia creciente sobre los valores convalidados en los remates feria y mercados concentradores.

Casilda firmó un convenio con Vialidad Provincial para repavimentar la Ruta 19-S
La Municipalidad de Casilda firmó un convenio con la Dirección Provincial de Vialidad para poner en marcha obras de reacondicionamiento vial en la Ruta Provincial 19-S. Con una inversión superior a los 214 millones de pesos y un plazo de ejecución de 120 días, los trabajos apuntan a mejorar la transitabilidad, optimizar el escurrimiento del…

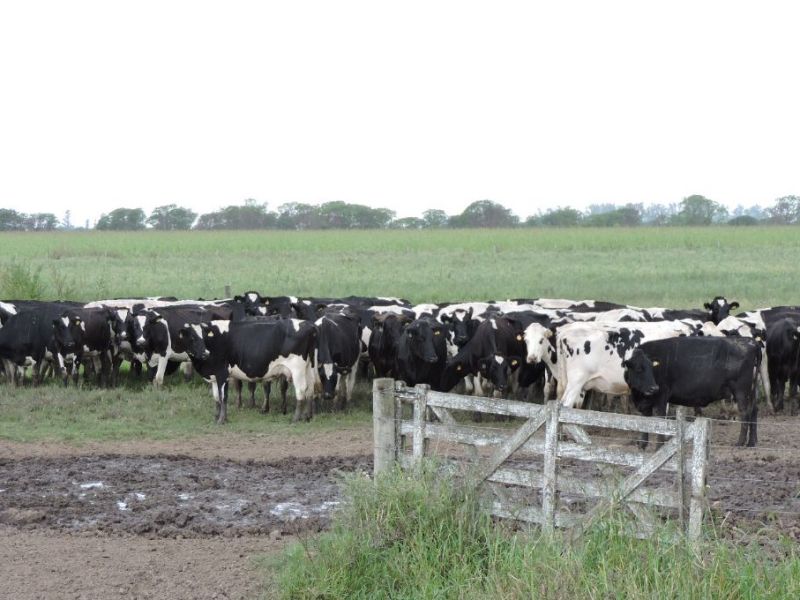
Desarrollo Económico recorrió tambos entrerrianos en el marco del programa de Buenas Prácticas Lecheras
En el marco de una recorrida institucional realizada en un establecimiento ubicado en la jurisdicción de Espinillo Norte, en el departamento Paraná, el ministro de Desarrollo Económico, Guillermo Bernaudo, junto al secretario de Agricultura, Ganadería y Pesca, Raúl Boc-Ho, colocó el primer cartel identificatorio correspondiente a la edición 2026 del programa de Buenas Prácticas Lecheras…

