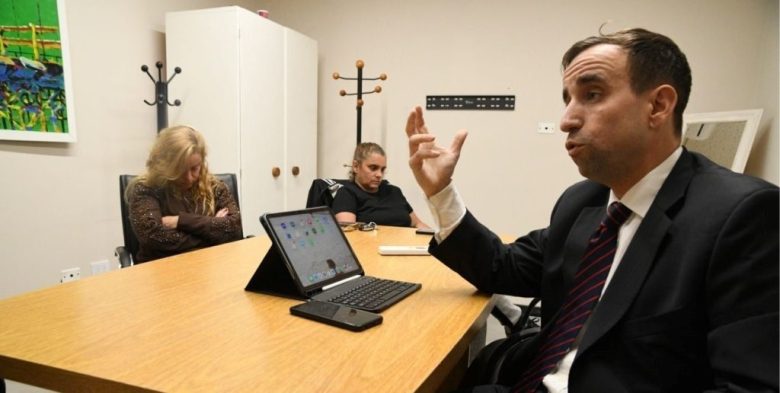
El procurador santafesino Matías González Bertero fue galardonado en el XXXV Encuentro Panamericano de Derecho Procesal, realizado recientemente en Panamá, tras exponer sobre la vulnerabilidad de los usuarios y las responsabilidades de las entidades bancarias frente a los delitos informáticos y las estafas virtuales. Durante el congreso internacional, el especialista local defendió una ponencia enfocada en los consumos digitales y el debido proceso civil, destacando la necesidad de equilibrar la desigualdad probatoria entre los clientes damnificados y las empresas financieras en sede judicial.
Reconocimiento internacional para un procurador santafesino
Matías González Bertero, un joven procurador de esta capital e integrante de un estudio jurídico familiar donde se desempeña desde los 18 años —en sus épocas de estudiante—, participó recientemente del XXXV Encuentro Panamericano de Derecho Procesal. El evento, desarrollado en Panamá, se enmarcó en el cincuentenario del Instituto Panamericano de Derecho Procesal.
En dicho ámbito, el profesional presentó una ponencia centrada en los derechos de las personas físicas y jurídicas que resultan víctimas de estafas virtuales mediante sistemas online de entidades financieras. El trabajo fue distinguido con una mención y una beca para realizar una especialización en la Universidad Nacional de Rosario.
«Siempre me interesó el tema, en el que las personas son muy vulnerables y necesitan ayuda. En todos los casos que se ven a diario, las modalidades son las mismas. Los estafadores ganan la confianza de las víctimas para luego vulnerarlas, vulnerar sus cuentas. Con estrategias muy pensadas logran que las personas les entreguen sus contraseñas para hackear el sistema y perpetrar las estafas», señaló el especialista, quien contó con la tutela de la doctora Betiana Ferrari tras clasificar previamente en Argentina y defender su labor ante un jurado.
Ingeniería social y «páginas espejo»
El profesional advirtió sobre las maniobras que los delincuentes despliegan para acceder ilegítimamente a cuentas bancarias y billeteras virtuales. En esa línea, mencionó que recientemente se implementó una nueva modalidad a través de Facebook, consistente en un falso fondo de ayuda para sectores necesitados atribuido a un futbolista de primer nivel internacional, supuestamente impulsado por pedido de su padre en un testamento.
Asimismo, González Bertero remarcó la necesidad de constatar las direcciones web antes de ingresar credenciales. Según indicó, los autores montan «páginas espejo» destinadas a capturar datos sensibles, logrando que el usuario entregue el acceso a sus finanzas bajo la creencia de que opera en su perfil oficial.
Respecto al rol de las firmas financieras, sostuvo que cuentan con las herramientas necesarias para detectar movimientos inusuales. «Si una persona entra al homebanking un sábado a la noche, cambia contraseña, saca un préstamo y lo transfiere en diez minutos es una señal de alerta que la entidad puede y debe atender», enfatizó, y reclamó mayores recaudos por parte de los prestadores del servicio.
Desigualdad procesal y defensa del consumidor
Durante su exposición, el procurador analizó la aplicación de la ley de defensa del consumidor, subrayando que tanto las personas físicas como las jurídicas deben ser consideradas usuarias frente a empresas proveedoras especializadas y propietarias de las plataformas de operación.
Al referirse a la instancia judicial, señaló la asimetría de condiciones entre las partes al momento de dirimir un conflicto. «Toda la información sobre lo sucedido la tiene la entidad financiera, que dice que el consumo no fue producto de una estafa sino una operación bien realizada por su cliente», explicó, y abogó por la realización de pericias informáticas a cargo de profesionales capacitados para equilibrar el acceso a los datos de la operatoria.
Protocolo de prevención y actuación ante fraudes
Hacia el final, el especialista enumeró una serie de recomendaciones para evitar maniobras delictivas:
- Nunca entregar claves, token, códigos SMS o códigos de recuperación. Un banco puede verificar identidad, pero no necesita que el consumidor le dicte su contraseña o token para cancelar una transferencia.
- No entrar al banco desde links recibidos por WhatsApp, SMS, correo o redes sociales. Abrir directamente la aplicación oficial.
- Desconfiar de la urgencia. «Tenés que hacerlo ahora», «te están vaciando la cuenta», «pasame el código para cancelar el préstamo» son mecanismos típicos de ingeniería social.
- Ante la sospecha, cortar la comunicación y contactar a la entidad por los canales oficiales.
En caso de consumarse el fraude, aconsejó actuar de forma inmediata mediante el bloqueo de accesos, el cambio de claves desde un dispositivo seguro, la comunicación con la entidad bancaria o billetera virtual, el desconocimiento formal de las operaciones y el registro del número de reclamo.
Finalmente, destacó como prioritario resguardar toda la evidencia —capturas, chats, registros telefónicos, correos electrónicos, comprobantes, destinatarios y horarios—, evitar el borrado de conversaciones, radicar la denuncia penal y efectuar un seguimiento de la situación crediticia ante la eventual generación de deudas e informes financieros negativos derivados de préstamos solicitados de manera fraudulenta.


Casilda firmó un convenio con Vialidad Provincial para repavimentar la Ruta 19-S
La Municipalidad de Casilda firmó un convenio con la Dirección Provincial de Vialidad para poner en marcha obras de reacondicionamiento vial en la Ruta Provincial 19-S. Con una inversión superior a los 214 millones de pesos y un plazo de ejecución de 120 días, los trabajos apuntan a mejorar la transitabilidad, optimizar el escurrimiento del…

Revocan la prisión domiciliaria de uno de los acusados del crimen en Cerrito
La jueza del Tribunal de Juicio y Apelaciones de Paraná, Carolina Castagno, dispuso este lunes hacer lugar al recurso de apelación que presentaron el fiscal, Laureano Dato, y el querellante particular, Javier Aiani, contra la resolución de la jueza de Garantías de Paraná, Marina Barbagelata, que el miércoles 2 dispuso prorrogar la preventiva de Juan…