


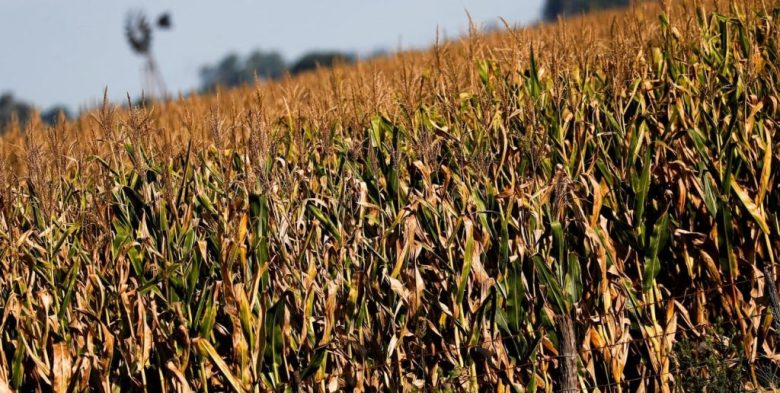
Con la tonelada de soja cotizando a US$ 365 y el maíz a US$ 208,5 para la próxima campaña, los productores de la región cuentan con mejores valores en los mercados a término para planificar sus negocios. Ante este escenario alcista impulsado por la demanda internacional, un nuevo informe técnico de la Bolsa de Comercio de Rosario (BCR) analiza herramientas financieras como futuros, opciones Put, Fence y Collar para administrar el riesgo de precios y proteger los márgenes por hectárea.
Mercados en valor y estrategias comerciales para la campaña 2026/27
Los precios futuros de la soja y el maíz recuperaron terreno durante los últimos meses y volvieron a ofrecer valores que permiten analizar distintas herramientas de comercialización de cara a la campaña agrícola 2026/27, una dinámica clave para los productores de la zona núcleo y de toda la región productiva santafesina que ya proyectan la gruesa.
Un informe elaborado por Ana Rubicondi, Emilce Terré y Julio Calzada, técnicos de la Bolsa de Comercio de Rosario (BCR), detalla que la soja con entrega en mayo de 2027 cotizaba a mediados de la semana pasada en torno a US$ 365 por tonelada, mientras que el maíz con entrega en abril de 2027 alcanzaba los US$ 208,5.
En el caso de la oleaginosa, el valor representa el segundo precio más elevado de las últimas once campañas para esta época del año y se ubica cerca de un 30% por encima del promedio del período analizado. El cereal, por su parte, acumuló una recuperación de algo más de US$ 25 por tonelada desde comienzos de julio, impulsado por factores productivos y comerciales que monitorean de cerca los mercados internacionales y entidades como la Bolsa de Comercio de Santa Fe y el USDA.
Factores internacionales detrás de la suba
El comportamiento de los mercados externos responde a una combinación de variables productivas y geopolíticas. Para la soja, la BCR destaca la firmeza de la demanda china por la producción estadounidense y el deterioro en la condición de los cultivos en el país del norte. El reporte semanal de Crop Progress ubicó en 58% la proporción de soja en condición buena o excelente, por debajo de los registros de las dos campañas anteriores.
La demanda china continúa siendo un elemento de peso. Durante septiembre, el Departamento de Agricultura de Estados Unidos informó nuevas ventas privadas de soja con destino a ese mercado, incluyendo una operación de 111.000 toneladas anunciada el 18 de septiembre.
En cuanto al maíz, las perspectivas de cosecha en el hemisferio norte aportan presión alcista sobre las cotizaciones, a lo que se suman condiciones climáticas adversas en distintas regiones productoras y la situación de los cultivos europeos. Este escenario de incertidumbre geopolítica y climática introduce una prima de riesgo que anticipa mayor volatilidad para los próximos meses en los mercados a término.
Herramientas disponibles para administrar el riesgo
Frente a este contexto, el análisis de la BCR evalúa las alternativas vigentes en el mercado A3, tomando como base los valores de cierre de US$ 365 por tonelada para la soja mayo 2027 y US$ 208,5 para el maíz abril 2027.
La primera alternativa es la venta de futuros, que permite fijar un precio de pizarra por anticipado. Descontados los costos de operatoria considerados por la BCR, el valor resultante sería de aproximadamente US$ 352,35 por tonelada para la soja y US$ 207 para el maíz. Si bien asegura un ingreso, la contrapartida es que el productor renuncia a eventuales subas posteriores y debe afrontar los ajustes diarios de las posiciones.
Otra opción es la compra de opciones Put, que actúan como un seguro frente a una baja de precios. El productor abona una prima y adquiere el derecho a vender a un determinado precio de ejercicio; si el mercado sube, puede dejar vencer la opción y comercializar su mercadería al valor vigente, asumiendo únicamente el costo de la prima.
Como variante, el Put sintético combina la venta de un futuro con la compra de un Call para fijar un piso, aunque reintroduce los ajustes diarios y las exigencias de garantías financieras.
Asimismo, las estrategias Fence y Collar permiten abaratar el costo de la cobertura mediante el establecimiento de una banda de precios que delimita tanto un piso de protección como un techo para las ganancias potenciales, diferenciándose fundamentalmente por la necesidad o no de operar directamente con futuros.
Impacto sobre los márgenes por hectárea y tenencia de la tierra
Para dimensionar el efecto real de estas herramientas sobre la rentabilidad agropecuaria, el trabajo de la BCR trasladó las estrategias a resultados por hectárea. En la soja de primera se contempló un rinde promedio de 40 quintales por hectárea, costos directos de US$ 737 por hectárea y un alquiler equivalente a 18 quintales. En el maíz se proyectó un rinde de 100 quintales por hectárea, costos de US$ 1.270 por hectárea y un arrendamiento de 18 quintales.
Los números reflejan brechas marcadas según el régimen de tenencia. En campos propios, las alternativas evaluadas arrojan resultados positivos bajo los parámetros considerados, mientras que en lotes bajo alquiler los márgenes se vuelven altamente sensibles al precio final de los granos y a la estrategia comercial elegida, evidenciando que la cobertura de precios cobra vital importancia cuando los costos operativos y los arrendamientos devoran gran parte de los ingresos esperados de la campaña.


Casilda firmó un convenio con Vialidad Provincial para repavimentar la Ruta 19-S
La Municipalidad de Casilda firmó un convenio con la Dirección Provincial de Vialidad para poner en marcha obras de reacondicionamiento vial en la Ruta Provincial 19-S. Con una inversión superior a los 214 millones de pesos y un plazo de ejecución de 120 días, los trabajos apuntan a mejorar la transitabilidad, optimizar el escurrimiento del…

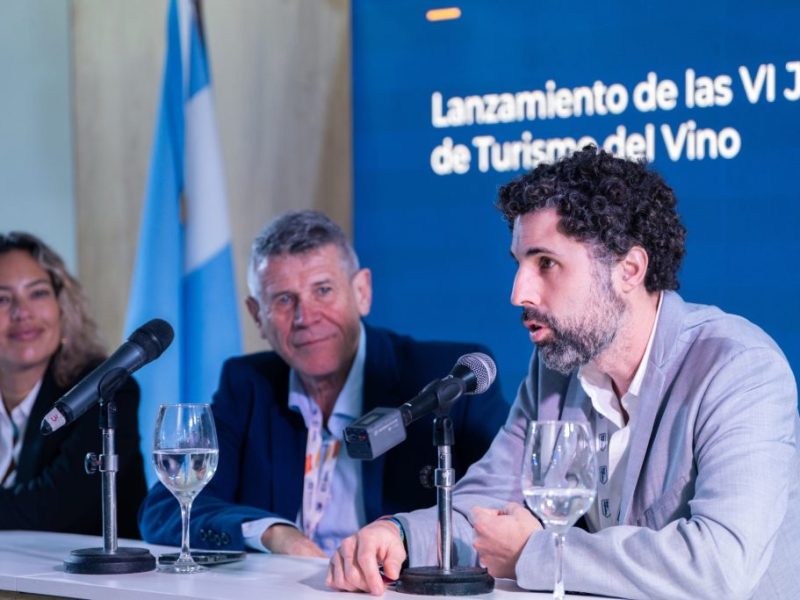
Entre Ríos será sede de las Jornadas Nacionales de Turismo del Vino en octubre
La ciudad de Paraná será sede de las Sextas Jornadas Nacionales de Turismo del Vino y del Primer Congreso Regional de Vitivinicultura, Enoturismo y Gastronomía, que se llevarán a cabo el 22 y 23 de septiembre de forma integrada. El evento fue presentado oficialmente en la Feria Internacional de Turismo por funcionarios provinciales, nacionales y…

