Entre Ríos registra una mora en los créditos a las familias del 13,4 por ciento, ubicándose 4,1 puntos porcentuales por debajo del promedio nacional que alcanza el 17,5 por ciento, según un informe elaborado por la consultora Eco Go y la Universidad Austral con datos del Banco Central de la República Argentina. El relevamiento, con cifras a junio de 2026, posiciona a la provincia con un nivel de irregularidad inferior a la media del país y también por debajo de distritos vecinos como Santa Fe, Córdoba y Corrientes.
Cómo se ubica la mora crediticia en Entre Ríos frente al promedio nacional
Entre Ríos registra una mora crediticia inferior al promedio nacional, de acuerdo con el informe Crédito a las familias: monto consolidado y regional, elaborado por Eco Go y la Facultad de Ciencias Empresariales de la Universidad Austral, a partir de datos de la Central de Deudores del Banco Central de la República Argentina (BCRA).
El relevamiento, correspondiente a junio de 2026, indica que la mora por monto en Entre Ríos se ubicó en el 13,4 por ciento del crédito informado. En contrapartida, el promedio nacional alcanzó el 17,5 por ciento, lo que deja a la provincia con una diferencia de 4,1 puntos porcentuales por debajo de la media del país.
Este indicador mide la proporción del saldo de crédito que se encuentra en situación irregular y permite observar la evolución de la capacidad de pago de las personas físicas en las distintas jurisdicciones.
Qué posición ocupa la provincia en la región centro y litoral
El estudio también señala que Entre Ríos registra una mora inferior a la de otras provincias de la región. En Corrientes, el indicador alcanzó el 19,6 por ciento, mientras que se ubica por debajo de Santa Fe y Córdoba, ambas con un 14,2 por ciento.
En cuanto a la evolución interanual, la mora por monto en Entre Ríos aumentó 7,8 puntos porcentuales respecto de junio de 2025. Dicha suba resultó menor que los 10,5 puntos porcentuales registrados en el promedio nacional, lo que evidencia que, aunque el indicador creció en el territorio provincial, su incremento fue más moderado que en el conjunto del país.
Qué diferencias existen entre el sistema financiero y los proveedores no financieros
El informe analiza el financiamiento a las personas físicas por jurisdicción y tipo de otorgante, utilizando información del BCRA, del Instituto Nacional de Estadística y Censos (Indec) y de la Comisión Económica para América Latina y el Caribe (Cepal). El relevamiento distingue entre los créditos otorgados por el sistema financiero y los correspondientes a proveedores no financieros de crédito.
A nivel nacional, la mora de los créditos otorgados por proveedores no financieros llegó al 31 por ciento, más del doble de la registrada en el sistema financiero tradicional, que se ubicó en el 15,2 por ciento.



Casilda firmó un convenio con Vialidad Provincial para repavimentar la Ruta 19-S
La Municipalidad de Casilda firmó un convenio con la Dirección Provincial de Vialidad para poner en marcha obras de reacondicionamiento vial en la Ruta Provincial 19-S. Con una inversión superior a los 214 millones de pesos y un plazo de ejecución de 120 días, los trabajos apuntan a mejorar la transitabilidad, optimizar el escurrimiento del…

Seguridad rural: el gobierno provincial y la Mesa de Enlace acordaron acciones conjuntas
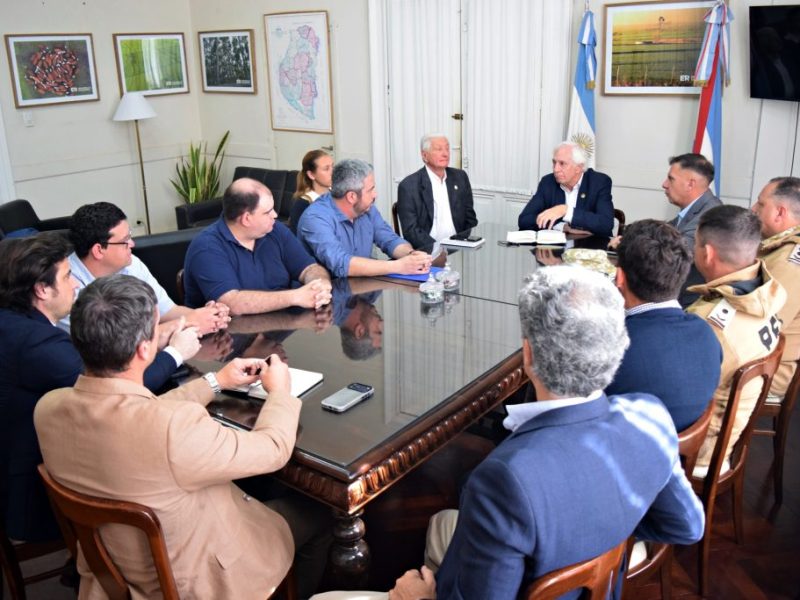
Ante el incremento de casos de abigeato en departamentos como La Paz, Villaguay y Paraná, el ministro de Desarrollo Económico de Entre Ríos, Guillermo Bernaudo, y la cúpula de la Policía provincial se reunieron con referentes de la Mesa de Enlace para coordinar medidas de seguridad rural. Durante el encuentro realizado en Paraná, las autoridades…