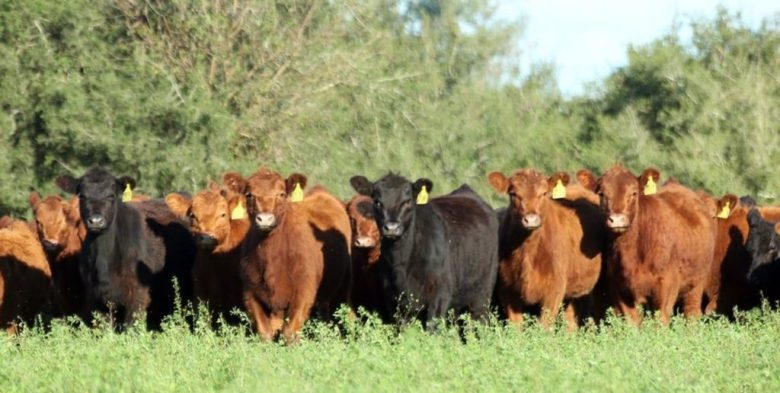
A contramano de la caída general en el envío de hacienda a faena, el mercado ganadero registró en octubre un incremento interanual del 7% en la categoría de novillos, según datos del Senasa difundidos por el Rosgan. Este comportamiento atípico para la época, impulsado por un mayor encierre en feedlots y la salida de animales de las islas, presiona a la baja sobre los precios locales en un contexto de creciente competencia exportadora desde Brasil.
La ganadería santafesina y el mercado de hacienda frente a un escenario atípico
El mercado ganadero comienza a mostrar un comportamiento particular en la composición de la hacienda que llega a faena. Mientras los traslados generales registran una caída interanual, los envíos de novillos aumentaron durante octubre, en contraste con la tendencia del resto de las categorías y con el patrón estacional habitual.
De acuerdo con los registros de Documentos de Tránsito Electrónico (DTe) publicados por el Servicio Nacional de Sanidad y Calidad Agroalimentaria (Senasa), durante octubre se trasladaron a faena 1.042.400 animales, un 10% menos que en el mismo mes de 2025.
Del total, el 56% correspondió a machos y el 44% a hembras. La participación de estas últimas viene disminuyendo en los últimos meses, una evolución que, analizada junto con otros indicadores de extracción, puede interpretarse como una señal favorable para la recomposición del stock bovino en los campos de la región y el país.
Sin embargo, al desagregar los movimientos de las categorías de machos aparece un dato significativo: los envíos de novillos crecieron un 7% interanual, mientras que los de novillitos retrocedieron un 5,5%.
Este comportamiento resulta atípico para octubre. Habitualmente, la oferta relativa de novillos es mayor durante el otoño y el invierno, mientras que los novillitos suelen ganar participación hacia la primavera y el verano, cuando comienzan a salir los animales de ciclos de engorde más cortos.
Más animales en los feedlots y cambios en la estacionalidad
La producción de novillos pesados, destinada en buena medida a la exportación, requiere períodos más prolongados de recría y engorde. En los sistemas pastoriles tradicionales, estos procesos suelen extenderse hasta fines del verano, por lo que la terminación y posterior salida a faena se concentran hacia comienzos del otoño.
No obstante, el mayor desarrollo de los sistemas de recría y terminación a corral está modificando gradualmente esa estacionalidad. Los datos de ocupación de los feedlots aportan elementos para explicar la mayor disponibilidad de machos observada durante octubre.
Según Senasa, al 1° de noviembre los establecimientos de engorde a corral alojaban 2.063.375 animales, un volumen elevado para esta época del año. Dentro de esas existencias, el encierre de machos era un 20% superior al registrado un año atrás, mientras que el de hembras mostraba un incremento de apenas el 1%.
En términos absolutos, los corrales contaban con más de 192.000 novillos próximos a ingresar a las líneas de faena y más de 1,1 millones de terneros y novillitos en proceso de terminación.
A esta disponibilidad se suma la salida de hacienda de las zonas de islas. Una parte importante de esos animales está compuesta por novillos en plena invernada que, ante las dificultades para conseguir campos altos donde continuar el ciclo pastoril, ingresan a sistemas de terminación a corral o son enviados directamente a faena.
Esta combinación de factores amplía la oferta de animales terminados y agrega presión sobre el mercado ganadero.
El novillo pierde valor frente a la inflación y enfrenta más competencia externa
El aumento de la disponibilidad de novillos ya tiene su correlato en los precios. Durante octubre, el índice de Novillo del Mercado Agroganadero (Inmag) registró su tercera caída nominal consecutiva.
En los primeros diez meses de 2026, el precio del novillo medido en pesos corrientes avanzó menos del 1%, frente a una inflación mayorista que hasta septiembre superaba el 22%. La evolución refleja un marcado deterioro del valor real de esta categoría.
Los novillitos, en cambio, acumularon una suba del 4,5% en lo que va del año. Aunque tampoco consiguieron acompañar el incremento general de los precios, mostraron una mayor resistencia relativa frente al retroceso de los valores del novillo.
De cara a los próximos meses, el escenario podría mantener la presión sobre las categorías de hacienda destinadas principalmente a la exportación. A la mayor disponibilidad interna de animales terminados se suma la competencia de Brasil, que incrementará su oferta hacia el mercado chino tras la renovación de sus cuotas.
Además, la devaluación de la moneda brasileña mejora la competitividad de sus exportaciones y agrega presión sobre los mercados regionales, un factor que es seguido de cerca por la Bolsa de Comercio de Santa Fe y las entidades del sector agropecuario.
De esta manera, el sector enfrenta una combinación de factores que condiciona las cotizaciones del novillo exportador: una oferta interna más holgada, cambios en la estacionalidad de la salida de hacienda y una competencia internacional más intensa. El panorama plantea un escenario desafiante para los valores de esta categoría en los próximos meses.


Casilda firmó un convenio con Vialidad Provincial para repavimentar la Ruta 19-S
La Municipalidad de Casilda firmó un convenio con la Dirección Provincial de Vialidad para poner en marcha obras de reacondicionamiento vial en la Ruta Provincial 19-S. Con una inversión superior a los 214 millones de pesos y un plazo de ejecución de 120 días, los trabajos apuntan a mejorar la transitabilidad, optimizar el escurrimiento del…

La Municipalidad de Paraná continúa con el programa «La Feria en tu Barrio» en distintos puntos de la ciudad
La Municipalidad de Paraná mantiene vigente el programa Feria en tu Barrio en distintos sectores de la capital entrerriana, una iniciativa oficial destinada a comercializar alimentos frescos y productos de la canasta básica a precios accesibles. A través de operativos itinerantes en plazas y vecinales, la gestión municipal busca amortiguar el impacto inflacionario en los…